01. Что такое рефинансирование?
При рефинансировании действующая ипотека полностью или частично заменяется новой. Целью может быть изменение платежа, срока, риска или условий. Начните с актуальных остатков и параметров.
- Остаток каждой части
- Ставка и оставшийся срок
- Возможные комиссии
- Сопоставимые альтернативы
02. Не сравнивайте только платёж
Платёж может снизиться из-за продления срока, даже если общая стоимость выросла. Сравнивайте все выплаты, расходы перехода, риски и гибкость.
- Полная оставшаяся стоимость
- Срок окупаемости расходов
- Влияние продления
- Сценарии ставки и индекса
03. Когда проверять?
Проверка уместна после существенного изменения ставок, дохода, стоимости объекта или потребностей семьи. Она не обязывает менять ипотеку: иногда лучше оставить всё как есть.
04. Сравнивайте остатки и полную стоимость
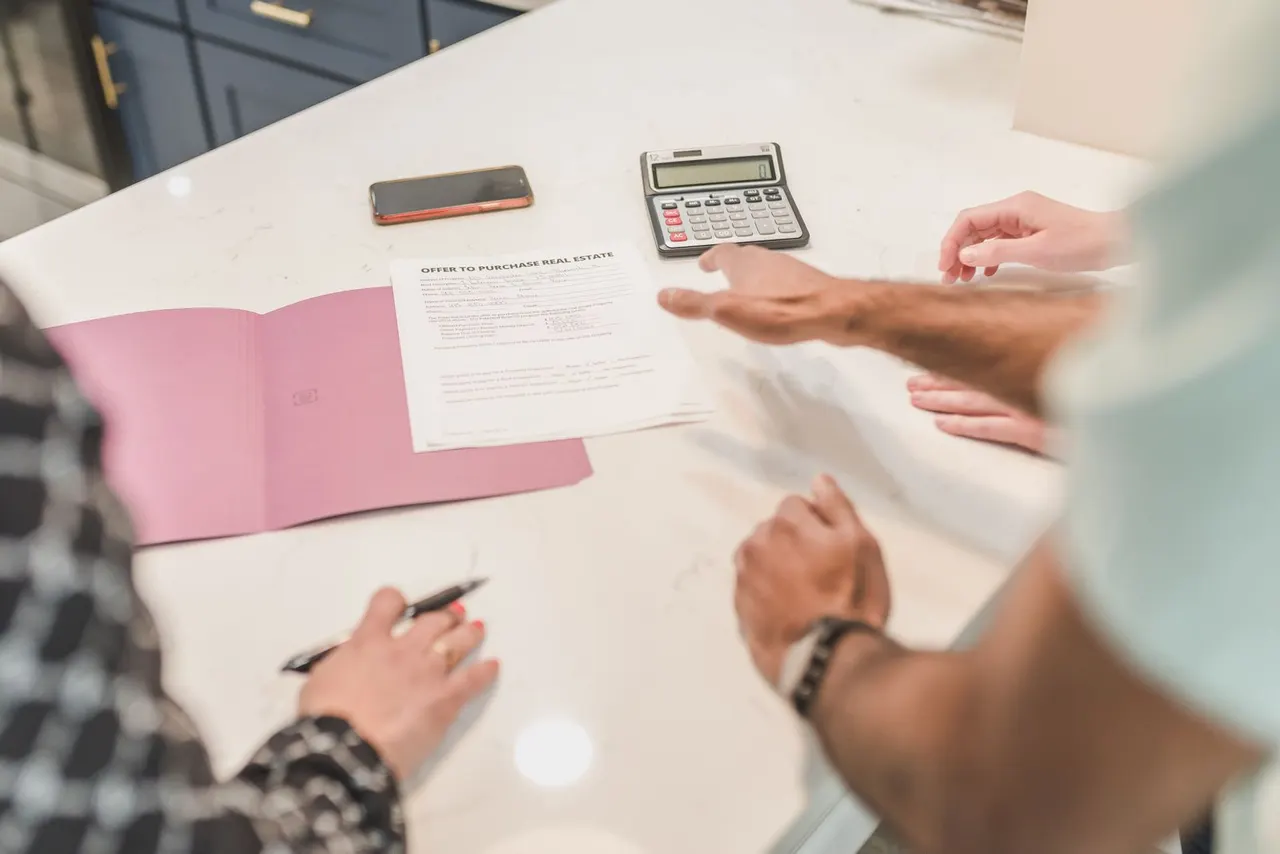
Получите актуальные остатки, сроки, механизм ставки и расчёт возможных комиссий. Сравните сохранение кредита, альтернативу с близким сроком и вариант для конкретного снижения ежемесячной нагрузки. Разовые расходы покажите отдельно.
Если переход стоит 8 000 шекелей, а разница платежей — 400, простое деление даёт 20 месяцев. Но это ещё не доказательство экономии: важны остаток долга, изменение срока, индексация и время платежей. Удлинение срока может облегчить текущий бюджет и одновременно повысить общую стоимость.
05. Глубокая проверка с учётом семейных данных
Полезная глубокая проверка разделяет известные факты, данные, которые ещё нужно подтвердить, и допущения для иллюстрации. В ипотечном планировании это особенно важно: ясная цифра на одной странице может зависеть от условия на другой. Рядом с важным числом укажите источник, дату и то, что может его изменить. Так последующая проверка не будет зависеть от памяти. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Используйте раздел как рабочий лист: определите решение, перечислите доступные данные, отметьте пробелы и выберите один следующий шаг. Не все вопросы нужно решать одновременно. Следующим действием может быть запрос нового документа, вопрос банку, проверка юридической детали или ожидание подтверждения важного факта. Пауза тоже является частью ответственного планирования. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Каждый сценарий нужно проверять по прямому результату и влиянию на семейный бюджет. Ежемесячный платёж следует рассматривать рядом с постоянными расходами, накоплениями, изменением дохода и разовыми затратами. Для сделки с несколькими платежами добавьте даты и риск, что деньги поступят позже срока платежа. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Сравнение не является соревнованием одного числа. Предложение может выглядеть дешевле из-за длинного срока, зависимости от изменений или предположения о будущем поступлении денег. По возможности зафиксируйте одинаковые сумму, срок, дату и допущения. Затем отдельно сравните цену, определённость, гибкость и стоимость изменения решения. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Даже общее объяснение нужно применять к конкретному делу осторожно. Тип недвижимости, структура дохода, обязательства, источник капитала и политика кредитора могут изменить результат. Пример не является одобрением, обещанной ставкой, экономией или личной рекомендацией. Его задача — показать, какие вопросы требуют ответа. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Перед действием подготовьте страницу с тремя заголовками: известно, неизвестно и следующий шаг. Добавьте дату проверки и человека, который должен получить недостающие данные. Это помогает семье обсуждать решение и позволяет банку или специалисту ответить на точный вопрос. Так не теряются исходные допущения. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Если данные меняются, обновите расчёт, а не подгоняйте реальность под старый результат. Новое обязательство, изменение дохода, другая цена объекта, перенос платежа или изменение капитала могут повлиять на всю картину. Старую версию можно сохранить для сравнения, но нужно обозначить её как прежнюю. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
В конце сформулируйте решение простыми словами: что выбирается, почему, каков главный риск и что заставит пересмотреть расчёт. Если это невозможно, вероятно, не хватает данных или варианты сравниваются не на одной основе. Ясность не заменяет профессиональную проверку, но делает её точнее. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
- Источник и дата цифры
- Допущение, которое может измениться
- Влияние на семейный поток денег
- Недостающий документ
06. Как превратить тему в решение
Полезная глубокая проверка разделяет известные факты, данные, которые ещё нужно подтвердить, и допущения для иллюстрации. В ипотечном планировании это особенно важно: ясная цифра на одной странице может зависеть от условия на другой. Рядом с важным числом укажите источник, дату и то, что может его изменить. Так последующая проверка не будет зависеть от памяти. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Используйте раздел как рабочий лист: определите решение, перечислите доступные данные, отметьте пробелы и выберите один следующий шаг. Не все вопросы нужно решать одновременно. Следующим действием может быть запрос нового документа, вопрос банку, проверка юридической детали или ожидание подтверждения важного факта. Пауза тоже является частью ответственного планирования. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Каждый сценарий нужно проверять по прямому результату и влиянию на семейный бюджет. Ежемесячный платёж следует рассматривать рядом с постоянными расходами, накоплениями, изменением дохода и разовыми затратами. Для сделки с несколькими платежами добавьте даты и риск, что деньги поступят позже срока платежа. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Сравнение не является соревнованием одного числа. Предложение может выглядеть дешевле из-за длинного срока, зависимости от изменений или предположения о будущем поступлении денег. По возможности зафиксируйте одинаковые сумму, срок, дату и допущения. Затем отдельно сравните цену, определённость, гибкость и стоимость изменения решения. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Даже общее объяснение нужно применять к конкретному делу осторожно. Тип недвижимости, структура дохода, обязательства, источник капитала и политика кредитора могут изменить результат. Пример не является одобрением, обещанной ставкой, экономией или личной рекомендацией. Его задача — показать, какие вопросы требуют ответа. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Перед действием подготовьте страницу с тремя заголовками: известно, неизвестно и следующий шаг. Добавьте дату проверки и человека, который должен получить недостающие данные. Это помогает семье обсуждать решение и позволяет банку или специалисту ответить на точный вопрос. Так не теряются исходные допущения. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Если данные меняются, обновите расчёт, а не подгоняйте реальность под старый результат. Новое обязательство, изменение дохода, другая цена объекта, перенос платежа или изменение капитала могут повлиять на всю картину. Старую версию можно сохранить для сравнения, но нужно обозначить её как прежнюю. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
В конце сформулируйте решение простыми словами: что выбирается, почему, каков главный риск и что заставит пересмотреть расчёт. Если это невозможно, вероятно, не хватает данных или варианты сравниваются не на одной основе. Ясность не заменяет профессиональную проверку, но делает её точнее. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
- Допущение, которое может измениться
- Влияние на семейный поток денег
- Недостающий документ
- Следующее действие и ответственный
07. Удобный и сложный сценарий
Полезная глубокая проверка разделяет известные факты, данные, которые ещё нужно подтвердить, и допущения для иллюстрации. В ипотечном планировании это особенно важно: ясная цифра на одной странице может зависеть от условия на другой. Рядом с важным числом укажите источник, дату и то, что может его изменить. Так последующая проверка не будет зависеть от памяти. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Используйте раздел как рабочий лист: определите решение, перечислите доступные данные, отметьте пробелы и выберите один следующий шаг. Не все вопросы нужно решать одновременно. Следующим действием может быть запрос нового документа, вопрос банку, проверка юридической детали или ожидание подтверждения важного факта. Пауза тоже является частью ответственного планирования. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Каждый сценарий нужно проверять по прямому результату и влиянию на семейный бюджет. Ежемесячный платёж следует рассматривать рядом с постоянными расходами, накоплениями, изменением дохода и разовыми затратами. Для сделки с несколькими платежами добавьте даты и риск, что деньги поступят позже срока платежа. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Сравнение не является соревнованием одного числа. Предложение может выглядеть дешевле из-за длинного срока, зависимости от изменений или предположения о будущем поступлении денег. По возможности зафиксируйте одинаковые сумму, срок, дату и допущения. Затем отдельно сравните цену, определённость, гибкость и стоимость изменения решения. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Даже общее объяснение нужно применять к конкретному делу осторожно. Тип недвижимости, структура дохода, обязательства, источник капитала и политика кредитора могут изменить результат. Пример не является одобрением, обещанной ставкой, экономией или личной рекомендацией. Его задача — показать, какие вопросы требуют ответа. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Перед действием подготовьте страницу с тремя заголовками: известно, неизвестно и следующий шаг. Добавьте дату проверки и человека, который должен получить недостающие данные. Это помогает семье обсуждать решение и позволяет банку или специалисту ответить на точный вопрос. Так не теряются исходные допущения. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Если данные меняются, обновите расчёт, а не подгоняйте реальность под старый результат. Новое обязательство, изменение дохода, другая цена объекта, перенос платежа или изменение капитала могут повлиять на всю картину. Старую версию можно сохранить для сравнения, но нужно обозначить её как прежнюю. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
В конце сформулируйте решение простыми словами: что выбирается, почему, каков главный риск и что заставит пересмотреть расчёт. Если это невозможно, вероятно, не хватает данных или варианты сравниваются не на одной основе. Ясность не заменяет профессиональную проверку, но делает её точнее. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
- Влияние на семейный поток денег
- Недостающий документ
- Следующее действие и ответственный
- Осторожный сценарий, а не прогноз
08. Документы, даты и допущения
Полезная глубокая проверка разделяет известные факты, данные, которые ещё нужно подтвердить, и допущения для иллюстрации. В ипотечном планировании это особенно важно: ясная цифра на одной странице может зависеть от условия на другой. Рядом с важным числом укажите источник, дату и то, что может его изменить. Так последующая проверка не будет зависеть от памяти. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Используйте раздел как рабочий лист: определите решение, перечислите доступные данные, отметьте пробелы и выберите один следующий шаг. Не все вопросы нужно решать одновременно. Следующим действием может быть запрос нового документа, вопрос банку, проверка юридической детали или ожидание подтверждения важного факта. Пауза тоже является частью ответственного планирования. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Каждый сценарий нужно проверять по прямому результату и влиянию на семейный бюджет. Ежемесячный платёж следует рассматривать рядом с постоянными расходами, накоплениями, изменением дохода и разовыми затратами. Для сделки с несколькими платежами добавьте даты и риск, что деньги поступят позже срока платежа. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Сравнение не является соревнованием одного числа. Предложение может выглядеть дешевле из-за длинного срока, зависимости от изменений или предположения о будущем поступлении денег. По возможности зафиксируйте одинаковые сумму, срок, дату и допущения. Затем отдельно сравните цену, определённость, гибкость и стоимость изменения решения. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Даже общее объяснение нужно применять к конкретному делу осторожно. Тип недвижимости, структура дохода, обязательства, источник капитала и политика кредитора могут изменить результат. Пример не является одобрением, обещанной ставкой, экономией или личной рекомендацией. Его задача — показать, какие вопросы требуют ответа. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Перед действием подготовьте страницу с тремя заголовками: известно, неизвестно и следующий шаг. Добавьте дату проверки и человека, который должен получить недостающие данные. Это помогает семье обсуждать решение и позволяет банку или специалисту ответить на точный вопрос. Так не теряются исходные допущения. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Если данные меняются, обновите расчёт, а не подгоняйте реальность под старый результат. Новое обязательство, изменение дохода, другая цена объекта, перенос платежа или изменение капитала могут повлиять на всю картину. Старую версию можно сохранить для сравнения, но нужно обозначить её как прежнюю. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
В конце сформулируйте решение простыми словами: что выбирается, почему, каков главный риск и что заставит пересмотреть расчёт. Если это невозможно, вероятно, не хватает данных или варианты сравниваются не на одной основе. Ясность не заменяет профессиональную проверку, но делает её точнее. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
- Источник и дата цифры
- Допущение, которое может измениться
- Влияние на семейный поток денег
- Недостающий документ
09. Что спросить до действия
Полезная глубокая проверка разделяет известные факты, данные, которые ещё нужно подтвердить, и допущения для иллюстрации. В ипотечном планировании это особенно важно: ясная цифра на одной странице может зависеть от условия на другой. Рядом с важным числом укажите источник, дату и то, что может его изменить. Так последующая проверка не будет зависеть от памяти. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Используйте раздел как рабочий лист: определите решение, перечислите доступные данные, отметьте пробелы и выберите один следующий шаг. Не все вопросы нужно решать одновременно. Следующим действием может быть запрос нового документа, вопрос банку, проверка юридической детали или ожидание подтверждения важного факта. Пауза тоже является частью ответственного планирования. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Каждый сценарий нужно проверять по прямому результату и влиянию на семейный бюджет. Ежемесячный платёж следует рассматривать рядом с постоянными расходами, накоплениями, изменением дохода и разовыми затратами. Для сделки с несколькими платежами добавьте даты и риск, что деньги поступят позже срока платежа. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Сравнение не является соревнованием одного числа. Предложение может выглядеть дешевле из-за длинного срока, зависимости от изменений или предположения о будущем поступлении денег. По возможности зафиксируйте одинаковые сумму, срок, дату и допущения. Затем отдельно сравните цену, определённость, гибкость и стоимость изменения решения. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Даже общее объяснение нужно применять к конкретному делу осторожно. Тип недвижимости, структура дохода, обязательства, источник капитала и политика кредитора могут изменить результат. Пример не является одобрением, обещанной ставкой, экономией или личной рекомендацией. Его задача — показать, какие вопросы требуют ответа. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Перед действием подготовьте страницу с тремя заголовками: известно, неизвестно и следующий шаг. Добавьте дату проверки и человека, который должен получить недостающие данные. Это помогает семье обсуждать решение и позволяет банку или специалисту ответить на точный вопрос. Так не теряются исходные допущения. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Если данные меняются, обновите расчёт, а не подгоняйте реальность под старый результат. Новое обязательство, изменение дохода, другая цена объекта, перенос платежа или изменение капитала могут повлиять на всю картину. Старую версию можно сохранить для сравнения, но нужно обозначить её как прежнюю. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
В конце сформулируйте решение простыми словами: что выбирается, почему, каков главный риск и что заставит пересмотреть расчёт. Если это невозможно, вероятно, не хватает данных или варианты сравниваются не на одной основе. Ясность не заменяет профессиональную проверку, но делает её точнее. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
- Допущение, которое может измениться
- Влияние на семейный поток денег
- Недостающий документ
- Следующее действие и ответственный
10. Ещё один практический итог
Полезная глубокая проверка разделяет известные факты, данные, которые ещё нужно подтвердить, и допущения для иллюстрации. В ипотечном планировании это особенно важно: ясная цифра на одной странице может зависеть от условия на другой. Рядом с важным числом укажите источник, дату и то, что может его изменить. Так последующая проверка не будет зависеть от памяти. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Используйте раздел как рабочий лист: определите решение, перечислите доступные данные, отметьте пробелы и выберите один следующий шаг. Не все вопросы нужно решать одновременно. Следующим действием может быть запрос нового документа, вопрос банку, проверка юридической детали или ожидание подтверждения важного факта. Пауза тоже является частью ответственного планирования. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Каждый сценарий нужно проверять по прямому результату и влиянию на семейный бюджет. Ежемесячный платёж следует рассматривать рядом с постоянными расходами, накоплениями, изменением дохода и разовыми затратами. Для сделки с несколькими платежами добавьте даты и риск, что деньги поступят позже срока платежа. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Сравнение не является соревнованием одного числа. Предложение может выглядеть дешевле из-за длинного срока, зависимости от изменений или предположения о будущем поступлении денег. По возможности зафиксируйте одинаковые сумму, срок, дату и допущения. Затем отдельно сравните цену, определённость, гибкость и стоимость изменения решения. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Даже общее объяснение нужно применять к конкретному делу осторожно. Тип недвижимости, структура дохода, обязательства, источник капитала и политика кредитора могут изменить результат. Пример не является одобрением, обещанной ставкой, экономией или личной рекомендацией. Его задача — показать, какие вопросы требуют ответа. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Перед действием подготовьте страницу с тремя заголовками: известно, неизвестно и следующий шаг. Добавьте дату проверки и человека, который должен получить недостающие данные. Это помогает семье обсуждать решение и позволяет банку или специалисту ответить на точный вопрос. Так не теряются исходные допущения. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Если данные меняются, обновите расчёт, а не подгоняйте реальность под старый результат. Новое обязательство, изменение дохода, другая цена объекта, перенос платежа или изменение капитала могут повлиять на всю картину. Старую версию можно сохранить для сравнения, но нужно обозначить её как прежнюю. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
В конце сформулируйте решение простыми словами: что выбирается, почему, каков главный риск и что заставит пересмотреть расчёт. Если это невозможно, вероятно, не хватает данных или варианты сравниваются не на одной основе. Ясность не заменяет профессиональную проверку, но делает её точнее. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
- Влияние на семейный поток денег
- Недостающий документ
- Следующее действие и ответственный
- Осторожный сценарий, а не прогноз
11. Глубокая проверка с учётом семейных данных
Полезная глубокая проверка разделяет известные факты, данные, которые ещё нужно подтвердить, и допущения для иллюстрации. В ипотечном планировании это особенно важно: ясная цифра на одной странице может зависеть от условия на другой. Рядом с важным числом укажите источник, дату и то, что может его изменить. Так последующая проверка не будет зависеть от памяти. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Используйте раздел как рабочий лист: определите решение, перечислите доступные данные, отметьте пробелы и выберите один следующий шаг. Не все вопросы нужно решать одновременно. Следующим действием может быть запрос нового документа, вопрос банку, проверка юридической детали или ожидание подтверждения важного факта. Пауза тоже является частью ответственного планирования. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Каждый сценарий нужно проверять по прямому результату и влиянию на семейный бюджет. Ежемесячный платёж следует рассматривать рядом с постоянными расходами, накоплениями, изменением дохода и разовыми затратами. Для сделки с несколькими платежами добавьте даты и риск, что деньги поступят позже срока платежа. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Сравнение не является соревнованием одного числа. Предложение может выглядеть дешевле из-за длинного срока, зависимости от изменений или предположения о будущем поступлении денег. По возможности зафиксируйте одинаковые сумму, срок, дату и допущения. Затем отдельно сравните цену, определённость, гибкость и стоимость изменения решения. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Даже общее объяснение нужно применять к конкретному делу осторожно. Тип недвижимости, структура дохода, обязательства, источник капитала и политика кредитора могут изменить результат. Пример не является одобрением, обещанной ставкой, экономией или личной рекомендацией. Его задача — показать, какие вопросы требуют ответа. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Перед действием подготовьте страницу с тремя заголовками: известно, неизвестно и следующий шаг. Добавьте дату проверки и человека, который должен получить недостающие данные. Это помогает семье обсуждать решение и позволяет банку или специалисту ответить на точный вопрос. Так не теряются исходные допущения. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Если данные меняются, обновите расчёт, а не подгоняйте реальность под старый результат. Новое обязательство, изменение дохода, другая цена объекта, перенос платежа или изменение капитала могут повлиять на всю картину. Старую версию можно сохранить для сравнения, но нужно обозначить её как прежнюю. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
В конце сформулируйте решение простыми словами: что выбирается, почему, каков главный риск и что заставит пересмотреть расчёт. Если это невозможно, вероятно, не хватает данных или варианты сравниваются не на одной основе. Ясность не заменяет профессиональную проверку, но делает её точнее. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
- Источник и дата цифры
- Допущение, которое может измениться
- Влияние на семейный поток денег
- Недостающий документ
12. Как превратить тему в решение
Полезная глубокая проверка разделяет известные факты, данные, которые ещё нужно подтвердить, и допущения для иллюстрации. В ипотечном планировании это особенно важно: ясная цифра на одной странице может зависеть от условия на другой. Рядом с важным числом укажите источник, дату и то, что может его изменить. Так последующая проверка не будет зависеть от памяти. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Используйте раздел как рабочий лист: определите решение, перечислите доступные данные, отметьте пробелы и выберите один следующий шаг. Не все вопросы нужно решать одновременно. Следующим действием может быть запрос нового документа, вопрос банку, проверка юридической детали или ожидание подтверждения важного факта. Пауза тоже является частью ответственного планирования. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Каждый сценарий нужно проверять по прямому результату и влиянию на семейный бюджет. Ежемесячный платёж следует рассматривать рядом с постоянными расходами, накоплениями, изменением дохода и разовыми затратами. Для сделки с несколькими платежами добавьте даты и риск, что деньги поступят позже срока платежа. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Сравнение не является соревнованием одного числа. Предложение может выглядеть дешевле из-за длинного срока, зависимости от изменений или предположения о будущем поступлении денег. По возможности зафиксируйте одинаковые сумму, срок, дату и допущения. Затем отдельно сравните цену, определённость, гибкость и стоимость изменения решения. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Даже общее объяснение нужно применять к конкретному делу осторожно. Тип недвижимости, структура дохода, обязательства, источник капитала и политика кредитора могут изменить результат. Пример не является одобрением, обещанной ставкой, экономией или личной рекомендацией. Его задача — показать, какие вопросы требуют ответа. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Перед действием подготовьте страницу с тремя заголовками: известно, неизвестно и следующий шаг. Добавьте дату проверки и человека, который должен получить недостающие данные. Это помогает семье обсуждать решение и позволяет банку или специалисту ответить на точный вопрос. Так не теряются исходные допущения. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Если данные меняются, обновите расчёт, а не подгоняйте реальность под старый результат. Новое обязательство, изменение дохода, другая цена объекта, перенос платежа или изменение капитала могут повлиять на всю картину. Старую версию можно сохранить для сравнения, но нужно обозначить её как прежнюю. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
В конце сформулируйте решение простыми словами: что выбирается, почему, каков главный риск и что заставит пересмотреть расчёт. Если это невозможно, вероятно, не хватает данных или варианты сравниваются не на одной основе. Ясность не заменяет профессиональную проверку, но делает её точнее. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
- Допущение, которое может измениться
- Влияние на семейный поток денег
- Недостающий документ
- Следующее действие и ответственный
13. Удобный и сложный сценарий
Полезная глубокая проверка разделяет известные факты, данные, которые ещё нужно подтвердить, и допущения для иллюстрации. В ипотечном планировании это особенно важно: ясная цифра на одной странице может зависеть от условия на другой. Рядом с важным числом укажите источник, дату и то, что может его изменить. Так последующая проверка не будет зависеть от памяти. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Используйте раздел как рабочий лист: определите решение, перечислите доступные данные, отметьте пробелы и выберите один следующий шаг. Не все вопросы нужно решать одновременно. Следующим действием может быть запрос нового документа, вопрос банку, проверка юридической детали или ожидание подтверждения важного факта. Пауза тоже является частью ответственного планирования. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Каждый сценарий нужно проверять по прямому результату и влиянию на семейный бюджет. Ежемесячный платёж следует рассматривать рядом с постоянными расходами, накоплениями, изменением дохода и разовыми затратами. Для сделки с несколькими платежами добавьте даты и риск, что деньги поступят позже срока платежа. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Сравнение не является соревнованием одного числа. Предложение может выглядеть дешевле из-за длинного срока, зависимости от изменений или предположения о будущем поступлении денег. По возможности зафиксируйте одинаковые сумму, срок, дату и допущения. Затем отдельно сравните цену, определённость, гибкость и стоимость изменения решения. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Даже общее объяснение нужно применять к конкретному делу осторожно. Тип недвижимости, структура дохода, обязательства, источник капитала и политика кредитора могут изменить результат. Пример не является одобрением, обещанной ставкой, экономией или личной рекомендацией. Его задача — показать, какие вопросы требуют ответа. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Перед действием подготовьте страницу с тремя заголовками: известно, неизвестно и следующий шаг. Добавьте дату проверки и человека, который должен получить недостающие данные. Это помогает семье обсуждать решение и позволяет банку или специалисту ответить на точный вопрос. Так не теряются исходные допущения. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Если данные меняются, обновите расчёт, а не подгоняйте реальность под старый результат. Новое обязательство, изменение дохода, другая цена объекта, перенос платежа или изменение капитала могут повлиять на всю картину. Старую версию можно сохранить для сравнения, но нужно обозначить её как прежнюю. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
В конце сформулируйте решение простыми словами: что выбирается, почему, каков главный риск и что заставит пересмотреть расчёт. Если это невозможно, вероятно, не хватает данных или варианты сравниваются не на одной основе. Ясность не заменяет профессиональную проверку, но делает её точнее. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
- Влияние на семейный поток денег
- Недостающий документ
- Следующее действие и ответственный
- Осторожный сценарий, а не прогноз
14. Документы, даты и допущения
Полезная глубокая проверка разделяет известные факты, данные, которые ещё нужно подтвердить, и допущения для иллюстрации. В ипотечном планировании это особенно важно: ясная цифра на одной странице может зависеть от условия на другой. Рядом с важным числом укажите источник, дату и то, что может его изменить. Так последующая проверка не будет зависеть от памяти. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Используйте раздел как рабочий лист: определите решение, перечислите доступные данные, отметьте пробелы и выберите один следующий шаг. Не все вопросы нужно решать одновременно. Следующим действием может быть запрос нового документа, вопрос банку, проверка юридической детали или ожидание подтверждения важного факта. Пауза тоже является частью ответственного планирования. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Каждый сценарий нужно проверять по прямому результату и влиянию на семейный бюджет. Ежемесячный платёж следует рассматривать рядом с постоянными расходами, накоплениями, изменением дохода и разовыми затратами. Для сделки с несколькими платежами добавьте даты и риск, что деньги поступят позже срока платежа. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Сравнение не является соревнованием одного числа. Предложение может выглядеть дешевле из-за длинного срока, зависимости от изменений или предположения о будущем поступлении денег. По возможности зафиксируйте одинаковые сумму, срок, дату и допущения. Затем отдельно сравните цену, определённость, гибкость и стоимость изменения решения. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Даже общее объяснение нужно применять к конкретному делу осторожно. Тип недвижимости, структура дохода, обязательства, источник капитала и политика кредитора могут изменить результат. Пример не является одобрением, обещанной ставкой, экономией или личной рекомендацией. Его задача — показать, какие вопросы требуют ответа. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Перед действием подготовьте страницу с тремя заголовками: известно, неизвестно и следующий шаг. Добавьте дату проверки и человека, который должен получить недостающие данные. Это помогает семье обсуждать решение и позволяет банку или специалисту ответить на точный вопрос. Так не теряются исходные допущения. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Если данные меняются, обновите расчёт, а не подгоняйте реальность под старый результат. Новое обязательство, изменение дохода, другая цена объекта, перенос платежа или изменение капитала могут повлиять на всю картину. Старую версию можно сохранить для сравнения, но нужно обозначить её как прежнюю. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
В конце сформулируйте решение простыми словами: что выбирается, почему, каков главный риск и что заставит пересмотреть расчёт. Если это невозможно, вероятно, не хватает данных или варианты сравниваются не на одной основе. Ясность не заменяет профессиональную проверку, но делает её точнее. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
- Источник и дата цифры
- Допущение, которое может измениться
- Влияние на семейный поток денег
- Недостающий документ
15. Что спросить до действия
Полезная глубокая проверка разделяет известные факты, данные, которые ещё нужно подтвердить, и допущения для иллюстрации. В ипотечном планировании это особенно важно: ясная цифра на одной странице может зависеть от условия на другой. Рядом с важным числом укажите источник, дату и то, что может его изменить. Так последующая проверка не будет зависеть от памяти. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Используйте раздел как рабочий лист: определите решение, перечислите доступные данные, отметьте пробелы и выберите один следующий шаг. Не все вопросы нужно решать одновременно. Следующим действием может быть запрос нового документа, вопрос банку, проверка юридической детали или ожидание подтверждения важного факта. Пауза тоже является частью ответственного планирования. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Каждый сценарий нужно проверять по прямому результату и влиянию на семейный бюджет. Ежемесячный платёж следует рассматривать рядом с постоянными расходами, накоплениями, изменением дохода и разовыми затратами. Для сделки с несколькими платежами добавьте даты и риск, что деньги поступят позже срока платежа. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Сравнение не является соревнованием одного числа. Предложение может выглядеть дешевле из-за длинного срока, зависимости от изменений или предположения о будущем поступлении денег. По возможности зафиксируйте одинаковые сумму, срок, дату и допущения. Затем отдельно сравните цену, определённость, гибкость и стоимость изменения решения. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Даже общее объяснение нужно применять к конкретному делу осторожно. Тип недвижимости, структура дохода, обязательства, источник капитала и политика кредитора могут изменить результат. Пример не является одобрением, обещанной ставкой, экономией или личной рекомендацией. Его задача — показать, какие вопросы требуют ответа. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Перед действием подготовьте страницу с тремя заголовками: известно, неизвестно и следующий шаг. Добавьте дату проверки и человека, который должен получить недостающие данные. Это помогает семье обсуждать решение и позволяет банку или специалисту ответить на точный вопрос. Так не теряются исходные допущения. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Если данные меняются, обновите расчёт, а не подгоняйте реальность под старый результат. Новое обязательство, изменение дохода, другая цена объекта, перенос платежа или изменение капитала могут повлиять на всю картину. Старую версию можно сохранить для сравнения, но нужно обозначить её как прежнюю. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
В конце сформулируйте решение простыми словами: что выбирается, почему, каков главный риск и что заставит пересмотреть расчёт. Если это невозможно, вероятно, не хватает данных или варианты сравниваются не на одной основе. Ясность не заменяет профессиональную проверку, но делает её точнее. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
- Допущение, которое может измениться
- Влияние на семейный поток денег
- Недостающий документ
- Следующее действие и ответственный
16. Ещё один практический итог
Полезная глубокая проверка разделяет известные факты, данные, которые ещё нужно подтвердить, и допущения для иллюстрации. В ипотечном планировании это особенно важно: ясная цифра на одной странице может зависеть от условия на другой. Рядом с важным числом укажите источник, дату и то, что может его изменить. Так последующая проверка не будет зависеть от памяти. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Используйте раздел как рабочий лист: определите решение, перечислите доступные данные, отметьте пробелы и выберите один следующий шаг. Не все вопросы нужно решать одновременно. Следующим действием может быть запрос нового документа, вопрос банку, проверка юридической детали или ожидание подтверждения важного факта. Пауза тоже является частью ответственного планирования. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Каждый сценарий нужно проверять по прямому результату и влиянию на семейный бюджет. Ежемесячный платёж следует рассматривать рядом с постоянными расходами, накоплениями, изменением дохода и разовыми затратами. Для сделки с несколькими платежами добавьте даты и риск, что деньги поступят позже срока платежа. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Сравнение не является соревнованием одного числа. Предложение может выглядеть дешевле из-за длинного срока, зависимости от изменений или предположения о будущем поступлении денег. По возможности зафиксируйте одинаковые сумму, срок, дату и допущения. Затем отдельно сравните цену, определённость, гибкость и стоимость изменения решения. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Даже общее объяснение нужно применять к конкретному делу осторожно. Тип недвижимости, структура дохода, обязательства, источник капитала и политика кредитора могут изменить результат. Пример не является одобрением, обещанной ставкой, экономией или личной рекомендацией. Его задача — показать, какие вопросы требуют ответа. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Перед действием подготовьте страницу с тремя заголовками: известно, неизвестно и следующий шаг. Добавьте дату проверки и человека, который должен получить недостающие данные. Это помогает семье обсуждать решение и позволяет банку или специалисту ответить на точный вопрос. Так не теряются исходные допущения. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Если данные меняются, обновите расчёт, а не подгоняйте реальность под старый результат. Новое обязательство, изменение дохода, другая цена объекта, перенос платежа или изменение капитала могут повлиять на всю картину. Старую версию можно сохранить для сравнения, но нужно обозначить её как прежнюю. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
В конце сформулируйте решение простыми словами: что выбирается, почему, каков главный риск и что заставит пересмотреть расчёт. Если это невозможно, вероятно, не хватает данных или варианты сравниваются не на одной основе. Ясность не заменяет профессиональную проверку, но делает её точнее. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
- Влияние на семейный поток денег
- Недостающий документ
- Следующее действие и ответственный
- Осторожный сценарий, а не прогноз
17. Глубокая проверка с учётом семейных данных
Полезная глубокая проверка разделяет известные факты, данные, которые ещё нужно подтвердить, и допущения для иллюстрации. В ипотечном планировании это особенно важно: ясная цифра на одной странице может зависеть от условия на другой. Рядом с важным числом укажите источник, дату и то, что может его изменить. Так последующая проверка не будет зависеть от памяти. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Используйте раздел как рабочий лист: определите решение, перечислите доступные данные, отметьте пробелы и выберите один следующий шаг. Не все вопросы нужно решать одновременно. Следующим действием может быть запрос нового документа, вопрос банку, проверка юридической детали или ожидание подтверждения важного факта. Пауза тоже является частью ответственного планирования. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Каждый сценарий нужно проверять по прямому результату и влиянию на семейный бюджет. Ежемесячный платёж следует рассматривать рядом с постоянными расходами, накоплениями, изменением дохода и разовыми затратами. Для сделки с несколькими платежами добавьте даты и риск, что деньги поступят позже срока платежа. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Сравнение не является соревнованием одного числа. Предложение может выглядеть дешевле из-за длинного срока, зависимости от изменений или предположения о будущем поступлении денег. По возможности зафиксируйте одинаковые сумму, срок, дату и допущения. Затем отдельно сравните цену, определённость, гибкость и стоимость изменения решения. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Даже общее объяснение нужно применять к конкретному делу осторожно. Тип недвижимости, структура дохода, обязательства, источник капитала и политика кредитора могут изменить результат. Пример не является одобрением, обещанной ставкой, экономией или личной рекомендацией. Его задача — показать, какие вопросы требуют ответа. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Перед действием подготовьте страницу с тремя заголовками: известно, неизвестно и следующий шаг. Добавьте дату проверки и человека, который должен получить недостающие данные. Это помогает семье обсуждать решение и позволяет банку или специалисту ответить на точный вопрос. Так не теряются исходные допущения. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Если данные меняются, обновите расчёт, а не подгоняйте реальность под старый результат. Новое обязательство, изменение дохода, другая цена объекта, перенос платежа или изменение капитала могут повлиять на всю картину. Старую версию можно сохранить для сравнения, но нужно обозначить её как прежнюю. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
В конце сформулируйте решение простыми словами: что выбирается, почему, каков главный риск и что заставит пересмотреть расчёт. Если это невозможно, вероятно, не хватает данных или варианты сравниваются не на одной основе. Ясность не заменяет профессиональную проверку, но делает её точнее. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
- Источник и дата цифры
- Допущение, которое может измениться
- Влияние на семейный поток денег
- Недостающий документ
18. Как превратить тему в решение
Полезная глубокая проверка разделяет известные факты, данные, которые ещё нужно подтвердить, и допущения для иллюстрации. В ипотечном планировании это особенно важно: ясная цифра на одной странице может зависеть от условия на другой. Рядом с важным числом укажите источник, дату и то, что может его изменить. Так последующая проверка не будет зависеть от памяти. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Используйте раздел как рабочий лист: определите решение, перечислите доступные данные, отметьте пробелы и выберите один следующий шаг. Не все вопросы нужно решать одновременно. Следующим действием может быть запрос нового документа, вопрос банку, проверка юридической детали или ожидание подтверждения важного факта. Пауза тоже является частью ответственного планирования. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Каждый сценарий нужно проверять по прямому результату и влиянию на семейный бюджет. Ежемесячный платёж следует рассматривать рядом с постоянными расходами, накоплениями, изменением дохода и разовыми затратами. Для сделки с несколькими платежами добавьте даты и риск, что деньги поступят позже срока платежа. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Сравнение не является соревнованием одного числа. Предложение может выглядеть дешевле из-за длинного срока, зависимости от изменений или предположения о будущем поступлении денег. По возможности зафиксируйте одинаковые сумму, срок, дату и допущения. Затем отдельно сравните цену, определённость, гибкость и стоимость изменения решения. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Даже общее объяснение нужно применять к конкретному делу осторожно. Тип недвижимости, структура дохода, обязательства, источник капитала и политика кредитора могут изменить результат. Пример не является одобрением, обещанной ставкой, экономией или личной рекомендацией. Его задача — показать, какие вопросы требуют ответа. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Перед действием подготовьте страницу с тремя заголовками: известно, неизвестно и следующий шаг. Добавьте дату проверки и человека, который должен получить недостающие данные. Это помогает семье обсуждать решение и позволяет банку или специалисту ответить на точный вопрос. Так не теряются исходные допущения. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Если данные меняются, обновите расчёт, а не подгоняйте реальность под старый результат. Новое обязательство, изменение дохода, другая цена объекта, перенос платежа или изменение капитала могут повлиять на всю картину. Старую версию можно сохранить для сравнения, но нужно обозначить её как прежнюю. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
В конце сформулируйте решение простыми словами: что выбирается, почему, каков главный риск и что заставит пересмотреть расчёт. Если это невозможно, вероятно, не хватает данных или варианты сравниваются не на одной основе. Ясность не заменяет профессиональную проверку, но делает её точнее. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
- Допущение, которое может измениться
- Влияние на семейный поток денег
- Недостающий документ
- Следующее действие и ответственный
19. Удобный и сложный сценарий
Полезная глубокая проверка разделяет известные факты, данные, которые ещё нужно подтвердить, и допущения для иллюстрации. В ипотечном планировании это особенно важно: ясная цифра на одной странице может зависеть от условия на другой. Рядом с важным числом укажите источник, дату и то, что может его изменить. Так последующая проверка не будет зависеть от памяти. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Используйте раздел как рабочий лист: определите решение, перечислите доступные данные, отметьте пробелы и выберите один следующий шаг. Не все вопросы нужно решать одновременно. Следующим действием может быть запрос нового документа, вопрос банку, проверка юридической детали или ожидание подтверждения важного факта. Пауза тоже является частью ответственного планирования. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Каждый сценарий нужно проверять по прямому результату и влиянию на семейный бюджет. Ежемесячный платёж следует рассматривать рядом с постоянными расходами, накоплениями, изменением дохода и разовыми затратами. Для сделки с несколькими платежами добавьте даты и риск, что деньги поступят позже срока платежа. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Сравнение не является соревнованием одного числа. Предложение может выглядеть дешевле из-за длинного срока, зависимости от изменений или предположения о будущем поступлении денег. По возможности зафиксируйте одинаковые сумму, срок, дату и допущения. Затем отдельно сравните цену, определённость, гибкость и стоимость изменения решения. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Даже общее объяснение нужно применять к конкретному делу осторожно. Тип недвижимости, структура дохода, обязательства, источник капитала и политика кредитора могут изменить результат. Пример не является одобрением, обещанной ставкой, экономией или личной рекомендацией. Его задача — показать, какие вопросы требуют ответа. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Перед действием подготовьте страницу с тремя заголовками: известно, неизвестно и следующий шаг. Добавьте дату проверки и человека, который должен получить недостающие данные. Это помогает семье обсуждать решение и позволяет банку или специалисту ответить на точный вопрос. Так не теряются исходные допущения. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Если данные меняются, обновите расчёт, а не подгоняйте реальность под старый результат. Новое обязательство, изменение дохода, другая цена объекта, перенос платежа или изменение капитала могут повлиять на всю картину. Старую версию можно сохранить для сравнения, но нужно обозначить её как прежнюю. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
В конце сформулируйте решение простыми словами: что выбирается, почему, каков главный риск и что заставит пересмотреть расчёт. Если это невозможно, вероятно, не хватает данных или варианты сравниваются не на одной основе. Ясность не заменяет профессиональную проверку, но делает её точнее. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
- Влияние на семейный поток денег
- Недостающий документ
- Следующее действие и ответственный
- Осторожный сценарий, а не прогноз
20. Документы, даты и допущения
Полезная глубокая проверка разделяет известные факты, данные, которые ещё нужно подтвердить, и допущения для иллюстрации. В ипотечном планировании это особенно важно: ясная цифра на одной странице может зависеть от условия на другой. Рядом с важным числом укажите источник, дату и то, что может его изменить. Так последующая проверка не будет зависеть от памяти. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Используйте раздел как рабочий лист: определите решение, перечислите доступные данные, отметьте пробелы и выберите один следующий шаг. Не все вопросы нужно решать одновременно. Следующим действием может быть запрос нового документа, вопрос банку, проверка юридической детали или ожидание подтверждения важного факта. Пауза тоже является частью ответственного планирования. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Каждый сценарий нужно проверять по прямому результату и влиянию на семейный бюджет. Ежемесячный платёж следует рассматривать рядом с постоянными расходами, накоплениями, изменением дохода и разовыми затратами. Для сделки с несколькими платежами добавьте даты и риск, что деньги поступят позже срока платежа. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Сравнение не является соревнованием одного числа. Предложение может выглядеть дешевле из-за длинного срока, зависимости от изменений или предположения о будущем поступлении денег. По возможности зафиксируйте одинаковые сумму, срок, дату и допущения. Затем отдельно сравните цену, определённость, гибкость и стоимость изменения решения. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Даже общее объяснение нужно применять к конкретному делу осторожно. Тип недвижимости, структура дохода, обязательства, источник капитала и политика кредитора могут изменить результат. Пример не является одобрением, обещанной ставкой, экономией или личной рекомендацией. Его задача — показать, какие вопросы требуют ответа. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Перед действием подготовьте страницу с тремя заголовками: известно, неизвестно и следующий шаг. Добавьте дату проверки и человека, который должен получить недостающие данные. Это помогает семье обсуждать решение и позволяет банку или специалисту ответить на точный вопрос. Так не теряются исходные допущения. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Если данные меняются, обновите расчёт, а не подгоняйте реальность под старый результат. Новое обязательство, изменение дохода, другая цена объекта, перенос платежа или изменение капитала могут повлиять на всю картину. Старую версию можно сохранить для сравнения, но нужно обозначить её как прежнюю. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
В конце сформулируйте решение простыми словами: что выбирается, почему, каков главный риск и что заставит пересмотреть расчёт. Если это невозможно, вероятно, не хватает данных или варианты сравниваются не на одной основе. Ясность не заменяет профессиональную проверку, но делает её точнее. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
- Источник и дата цифры
- Допущение, которое может измениться
- Влияние на семейный поток денег
- Недостающий документ
21. Что спросить до действия
Полезная глубокая проверка разделяет известные факты, данные, которые ещё нужно подтвердить, и допущения для иллюстрации. В ипотечном планировании это особенно важно: ясная цифра на одной странице может зависеть от условия на другой. Рядом с важным числом укажите источник, дату и то, что может его изменить. Так последующая проверка не будет зависеть от памяти. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Используйте раздел как рабочий лист: определите решение, перечислите доступные данные, отметьте пробелы и выберите один следующий шаг. Не все вопросы нужно решать одновременно. Следующим действием может быть запрос нового документа, вопрос банку, проверка юридической детали или ожидание подтверждения важного факта. Пауза тоже является частью ответственного планирования. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Каждый сценарий нужно проверять по прямому результату и влиянию на семейный бюджет. Ежемесячный платёж следует рассматривать рядом с постоянными расходами, накоплениями, изменением дохода и разовыми затратами. Для сделки с несколькими платежами добавьте даты и риск, что деньги поступят позже срока платежа. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Сравнение не является соревнованием одного числа. Предложение может выглядеть дешевле из-за длинного срока, зависимости от изменений или предположения о будущем поступлении денег. По возможности зафиксируйте одинаковые сумму, срок, дату и допущения. Затем отдельно сравните цену, определённость, гибкость и стоимость изменения решения. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Даже общее объяснение нужно применять к конкретному делу осторожно. Тип недвижимости, структура дохода, обязательства, источник капитала и политика кредитора могут изменить результат. Пример не является одобрением, обещанной ставкой, экономией или личной рекомендацией. Его задача — показать, какие вопросы требуют ответа. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Перед действием подготовьте страницу с тремя заголовками: известно, неизвестно и следующий шаг. Добавьте дату проверки и человека, который должен получить недостающие данные. Это помогает семье обсуждать решение и позволяет банку или специалисту ответить на точный вопрос. Так не теряются исходные допущения. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Если данные меняются, обновите расчёт, а не подгоняйте реальность под старый результат. Новое обязательство, изменение дохода, другая цена объекта, перенос платежа или изменение капитала могут повлиять на всю картину. Старую версию можно сохранить для сравнения, но нужно обозначить её как прежнюю. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
В конце сформулируйте решение простыми словами: что выбирается, почему, каков главный риск и что заставит пересмотреть расчёт. Если это невозможно, вероятно, не хватает данных или варианты сравниваются не на одной основе. Ясность не заменяет профессиональную проверку, но делает её точнее. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
- Допущение, которое может измениться
- Влияние на семейный поток денег
- Недостающий документ
- Следующее действие и ответственный
22. Ещё один практический итог
Полезная глубокая проверка разделяет известные факты, данные, которые ещё нужно подтвердить, и допущения для иллюстрации. В ипотечном планировании это особенно важно: ясная цифра на одной странице может зависеть от условия на другой. Рядом с важным числом укажите источник, дату и то, что может его изменить. Так последующая проверка не будет зависеть от памяти. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Используйте раздел как рабочий лист: определите решение, перечислите доступные данные, отметьте пробелы и выберите один следующий шаг. Не все вопросы нужно решать одновременно. Следующим действием может быть запрос нового документа, вопрос банку, проверка юридической детали или ожидание подтверждения важного факта. Пауза тоже является частью ответственного планирования. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Каждый сценарий нужно проверять по прямому результату и влиянию на семейный бюджет. Ежемесячный платёж следует рассматривать рядом с постоянными расходами, накоплениями, изменением дохода и разовыми затратами. Для сделки с несколькими платежами добавьте даты и риск, что деньги поступят позже срока платежа. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Сравнение не является соревнованием одного числа. Предложение может выглядеть дешевле из-за длинного срока, зависимости от изменений или предположения о будущем поступлении денег. По возможности зафиксируйте одинаковые сумму, срок, дату и допущения. Затем отдельно сравните цену, определённость, гибкость и стоимость изменения решения. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Даже общее объяснение нужно применять к конкретному делу осторожно. Тип недвижимости, структура дохода, обязательства, источник капитала и политика кредитора могут изменить результат. Пример не является одобрением, обещанной ставкой, экономией или личной рекомендацией. Его задача — показать, какие вопросы требуют ответа. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Перед действием подготовьте страницу с тремя заголовками: известно, неизвестно и следующий шаг. Добавьте дату проверки и человека, который должен получить недостающие данные. Это помогает семье обсуждать решение и позволяет банку или специалисту ответить на точный вопрос. Так не теряются исходные допущения. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
Если данные меняются, обновите расчёт, а не подгоняйте реальность под старый результат. Новое обязательство, изменение дохода, другая цена объекта, перенос платежа или изменение капитала могут повлиять на всю картину. Старую версию можно сохранить для сравнения, но нужно обозначить её как прежнюю. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
В конце сформулируйте решение простыми словами: что выбирается, почему, каков главный риск и что заставит пересмотреть расчёт. Если это невозможно, вероятно, не хватает данных или варианты сравниваются не на одной основе. Ясность не заменяет профессиональную проверку, но делает её точнее. Рефинансирование ипотеки: как понять, действительно ли оно выгодно?. Рефинансирование.
- Влияние на семейный поток денег
- Недостающий документ
- Следующее действие и ответственный
- Осторожный сценарий, а не прогноз
Информация и расчёты на сайте приведены для ознакомления и не являются финансовой консультацией, одобрением кредита или предложением банка либо страховой компании.