01. מהו מחזור?
במחזור מחליפים את המשכנתא הקיימת, כולה או חלקה, בהלוואה חדשה. המטרה יכולה להיות שינוי ההחזר, קיצור תקופה, התאמת הסיכון או שיפור תנאים. נקודת הפתיחה היא יתרות עדכניות ותנאי המסלולים הקיימים.
- יתרה לסילוק בכל מסלול
- ריבית ותקופה שנותרה
- עמלות אפשריות
- הצעות חלופיות בתנאים זהים
02. לא משווים רק את ההחזר
אפשר להקטין החזר חודשי על ידי הארכת התקופה, גם כאשר העלות הכוללת עולה. לכן משווים את סך התשלומים הצפוי, עלויות המעבר, רמת הסיכון והגמישות — לא רק את המספר בחודש הראשון.
- עלות כוללת עד סוף ההלוואה
- נקודת האיזון לאחר עלויות
- השפעה של הארכת התקופה
- תרחישי ריבית והצמדה
03. מתי כדאי לבדוק?
בדיקה יכולה להיות רלוונטית לאחר שינוי משמעותי בריביות, בהכנסה, בשווי הנכס או בצרכים המשפחתיים. עצם הבדיקה אינה מחייבת לבצע מחזור; לפעמים המסקנה הנכונה היא להשאיר את המשכנתא הקיימת.
04. מתחילים מדוח עדכני של ההלוואה הקיימת
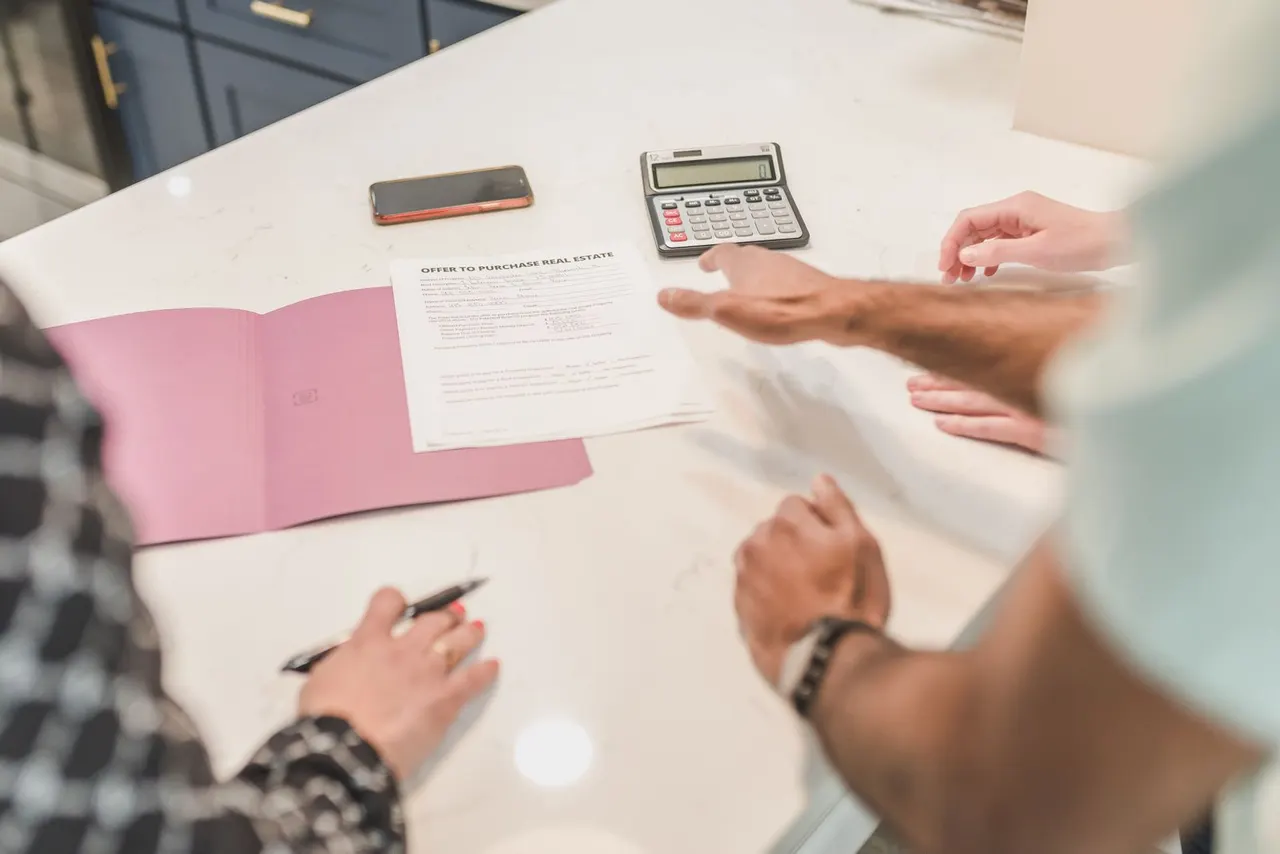
לפני בדיקת חלופה, צריך לדעת מה נשאר לשלם: יתרת הקרן בכל מסלול, הריבית, ההצמדה, התקופה ומועדי שינוי התנאים. החזר שמופיע בתנועת החשבון אינו מספיק כדי לחשב כדאיות, משום שהוא אינו מסביר כיצד התשלום מתחלק ומהן העלויות האפשריות לסגירה.
בקשו מהבנק נתונים מעודכנים על סילוק והסבר לעמלות הרלוונטיות. סכום משוער ישן יכול להטות את ההשוואה. אם מועד הביצוע משתנה, יש לבדוק שוב את הנתונים במקום להניח שהם נשארו זהים.
05. נקודת איזון היא כלי עזר עם מגבלות
בדוגמה פשוטה בלבד, אם עלויות המעבר הן 8,000 ש״ח וההפרש החודשי הוא 400 ש״ח בתנאים זהים, חלוקה נותנת 20 חודשים לכיסוי העלות. אבל החישוב לבדו אינו מוכיח חיסכון: הוא אינו משווה יתרות קרן, שינוי תקופות, מדד, תנאים עתידיים או ערך זמן של כסף.
אם ההחזר החדש נמוך רק מפני שהפריסה ארוכה יותר, יש לבחון בנפרד את השיפור בתזרים ואת העלות הכוללת. שתי מטרות לגיטימיות יכולות להוביל למסקנות שונות, ולכן צריך להגדיר מראש אם מחפשים הקלה חודשית, קיצור תקופה או שינוי בסיכון.
06. מתי כדאי להשאיר את המצב כפי שהוא?
לא כל בדיקה מסתיימת בשינוי. תנאים קיימים עשויים להתאים לצרכים, עלויות המעבר עשויות להיות משמעותיות או שהפער בין ההצעות קטן ביחס לאי־הוודאות. גם החלטה להמתין היא תוצאה אפשרית של בדיקה מסודרת.
השוו לפחות שלוש תמונות: ההלוואה הקיימת ללא שינוי, חלופה עם תקופה דומה וחלופה שעונה לצורך תזרימי מוגדר. לכל אחת צרפו יתרה צפויה, סך תשלומים, עלויות חד־פעמיות והסבר מה עלול להשתנות. כך ההמלצה נשענת על נתונים ולא על הבטחה כללית לחיסכון.
- אל תניחו שכל ירידה בהחזר היא חיסכון.
- בדקו גם פירעון חלקי או שינוי בחלק מהמסלולים, אם רלוונטי.
- הציגו עלויות מעבר בנפרד.
- שמרו הצעות כתובות ותאריכי תוקף.
07. בדיקת עומק לפי נתוני המשפחה
הרחבה נכונה של הנושא מתחילה בהפרדה בין עובדה שכבר ידועה, נתון שעדיין צריך לאמת והנחה שנועדה רק להמחשה. ההפרדה הזו חשובה במיוחד כאשר עוסקים במשכנתא, מפני שמסמך שנראה ברור בעמוד אחד יכול להיות תלוי בתנאי נוסף בעמוד אחר. לכן כדאי לכתוב ליד כל מספר מה מקורו, מתי התקבל ומה יכול לשנות אותו. כך ניתן לחזור לבדיקה גם לאחר כמה שבועות ולראות מה השתנה במקום להתחיל מחדש. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
הקורא יכול להשתמש בפרק הזה כטופס עבודה: להגדיר את מטרת ההחלטה, לרשום את הנתונים הזמינים, לציין מה חסר ולבחור פעולה אחת להמשך. אין צורך לפתור את כל השאלות בבת אחת. לעיתים הפעולה הנכונה היא לבקש מסמך מעודכן, לשוחח עם הבנק, לבדוק סעיף משפטי או להמתין עד שתמונה חשובה תהיה ברורה יותר. עצירה כזו היא חלק מתכנון אחראי ולא סימן שהבדיקה נכשלה. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
בכל תרחיש כדאי לבדוק גם את התוצאה הישירה וגם את ההשפעה על משק הבית. החזר חודשי, למשל, צריך להיבחן לצד הוצאות קבועות, חיסכון, תקופות של שינוי בהכנסה והוצאות חד־פעמיות. כאשר מדובר בנכס קיים או בעסקה עם כמה שלבים, יש להוסיף גם את מועדי התשלומים ואת הסיכון לפער בין מועד קבלת הכסף למועד שבו צריך לשלם אותו. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
השוואה בין חלופות אינה תחרות על מספר אחד. הצעה יכולה להיראות זולה יותר מפני שהיא נפרסת לתקופה ארוכה יותר, כוללת חשיפה לשינוי או מניחה אירוע עתידי שאינו ודאי. כדי להשוות ביושר, קובעים מראש סכום, תקופה, תאריך והשערות זהות ככל האפשר. אחר כך מפרידים בין מחיר, ודאות, גמישות ועלות של שינוי עתידי. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
גם כאשר המאמר מסביר עיקרון כללי, היישום תלוי בפרטי העסקה. סוג הנכס, אופן ההכנסה, התחייבויות קיימות, מקור ההון העצמי ומדיניות הגוף המממן עשויים לשנות את התוצאה. אין להסיק מהדוגמה אישור, ריבית, חיסכון או התאמה אישית. מטרת הדוגמה היא להראות אילו שאלות צריך לשאול ואילו נתונים לא כדאי להשאיר מעורפלים. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
לפני החלטה כדאי להכין דף קצר עם שלושה חלקים: מה ידוע, מה אינו ידוע ומהו הצעד הבא. אפשר להוסיף לידו תאריך בדיקה וגורם שאמור להשלים את המידע. מסמך כזה עוזר גם בשיחה עם בן או בת זוג וגם מול בנק או בעל מקצוע. הוא מונע מצב שבו זוכרים את התוצאה אך שוכחים את ההנחות שהובילו אליה. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
אם הנתונים משתנים, מעדכנים את החישוב ולא מנסים להתאים את המציאות לתוצאה הישנה. שינוי בשכר, התחייבות חדשה, מחיר נכס אחר, דחיית תשלום או שינוי בהון הזמין יכולים להשפיע על כל התמונה. כדאי לשמור גרסה קודמת לצורך השוואה, אבל לסמן בבירור שהיא אינה מייצגת את המצב הנוכחי. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
השלב האחרון הוא לנסח החלטה שניתן להסביר במשפטים פשוטים: מה בוחרים, מדוע, מה הסיכון המרכזי ומה יגרום לנו לבדוק מחדש. אם אי אפשר להסביר זאת, כנראה חסר נתון או שהחלופות עדיין אינן מושוות באותו בסיס. בהירות אינה מחליפה בדיקה מקצועית, אך היא מאפשרת לבקש בדיקה מדויקת יותר. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
- מקור הנתון והתאריך שלו
- הנחה שיכולה להשתנות
- השפעה על התזרים המשפחתי
- מסמך שעדיין חסר
08. איך מתרגמים את הנושא להחלטה
הרחבה נכונה של הנושא מתחילה בהפרדה בין עובדה שכבר ידועה, נתון שעדיין צריך לאמת והנחה שנועדה רק להמחשה. ההפרדה הזו חשובה במיוחד כאשר עוסקים במשכנתא, מפני שמסמך שנראה ברור בעמוד אחד יכול להיות תלוי בתנאי נוסף בעמוד אחר. לכן כדאי לכתוב ליד כל מספר מה מקורו, מתי התקבל ומה יכול לשנות אותו. כך ניתן לחזור לבדיקה גם לאחר כמה שבועות ולראות מה השתנה במקום להתחיל מחדש. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
הקורא יכול להשתמש בפרק הזה כטופס עבודה: להגדיר את מטרת ההחלטה, לרשום את הנתונים הזמינים, לציין מה חסר ולבחור פעולה אחת להמשך. אין צורך לפתור את כל השאלות בבת אחת. לעיתים הפעולה הנכונה היא לבקש מסמך מעודכן, לשוחח עם הבנק, לבדוק סעיף משפטי או להמתין עד שתמונה חשובה תהיה ברורה יותר. עצירה כזו היא חלק מתכנון אחראי ולא סימן שהבדיקה נכשלה. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
בכל תרחיש כדאי לבדוק גם את התוצאה הישירה וגם את ההשפעה על משק הבית. החזר חודשי, למשל, צריך להיבחן לצד הוצאות קבועות, חיסכון, תקופות של שינוי בהכנסה והוצאות חד־פעמיות. כאשר מדובר בנכס קיים או בעסקה עם כמה שלבים, יש להוסיף גם את מועדי התשלומים ואת הסיכון לפער בין מועד קבלת הכסף למועד שבו צריך לשלם אותו. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
השוואה בין חלופות אינה תחרות על מספר אחד. הצעה יכולה להיראות זולה יותר מפני שהיא נפרסת לתקופה ארוכה יותר, כוללת חשיפה לשינוי או מניחה אירוע עתידי שאינו ודאי. כדי להשוות ביושר, קובעים מראש סכום, תקופה, תאריך והשערות זהות ככל האפשר. אחר כך מפרידים בין מחיר, ודאות, גמישות ועלות של שינוי עתידי. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
גם כאשר המאמר מסביר עיקרון כללי, היישום תלוי בפרטי העסקה. סוג הנכס, אופן ההכנסה, התחייבויות קיימות, מקור ההון העצמי ומדיניות הגוף המממן עשויים לשנות את התוצאה. אין להסיק מהדוגמה אישור, ריבית, חיסכון או התאמה אישית. מטרת הדוגמה היא להראות אילו שאלות צריך לשאול ואילו נתונים לא כדאי להשאיר מעורפלים. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
לפני החלטה כדאי להכין דף קצר עם שלושה חלקים: מה ידוע, מה אינו ידוע ומהו הצעד הבא. אפשר להוסיף לידו תאריך בדיקה וגורם שאמור להשלים את המידע. מסמך כזה עוזר גם בשיחה עם בן או בת זוג וגם מול בנק או בעל מקצוע. הוא מונע מצב שבו זוכרים את התוצאה אך שוכחים את ההנחות שהובילו אליה. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
אם הנתונים משתנים, מעדכנים את החישוב ולא מנסים להתאים את המציאות לתוצאה הישנה. שינוי בשכר, התחייבות חדשה, מחיר נכס אחר, דחיית תשלום או שינוי בהון הזמין יכולים להשפיע על כל התמונה. כדאי לשמור גרסה קודמת לצורך השוואה, אבל לסמן בבירור שהיא אינה מייצגת את המצב הנוכחי. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
השלב האחרון הוא לנסח החלטה שניתן להסביר במשפטים פשוטים: מה בוחרים, מדוע, מה הסיכון המרכזי ומה יגרום לנו לבדוק מחדש. אם אי אפשר להסביר זאת, כנראה חסר נתון או שהחלופות עדיין אינן מושוות באותו בסיס. בהירות אינה מחליפה בדיקה מקצועית, אך היא מאפשרת לבקש בדיקה מדויקת יותר. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
- הנחה שיכולה להשתנות
- השפעה על התזרים המשפחתי
- מסמך שעדיין חסר
- פעולת ההמשך והאחראי לה
09. תרחיש נוח ותרחיש פחות נוח
הרחבה נכונה של הנושא מתחילה בהפרדה בין עובדה שכבר ידועה, נתון שעדיין צריך לאמת והנחה שנועדה רק להמחשה. ההפרדה הזו חשובה במיוחד כאשר עוסקים במשכנתא, מפני שמסמך שנראה ברור בעמוד אחד יכול להיות תלוי בתנאי נוסף בעמוד אחר. לכן כדאי לכתוב ליד כל מספר מה מקורו, מתי התקבל ומה יכול לשנות אותו. כך ניתן לחזור לבדיקה גם לאחר כמה שבועות ולראות מה השתנה במקום להתחיל מחדש. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
הקורא יכול להשתמש בפרק הזה כטופס עבודה: להגדיר את מטרת ההחלטה, לרשום את הנתונים הזמינים, לציין מה חסר ולבחור פעולה אחת להמשך. אין צורך לפתור את כל השאלות בבת אחת. לעיתים הפעולה הנכונה היא לבקש מסמך מעודכן, לשוחח עם הבנק, לבדוק סעיף משפטי או להמתין עד שתמונה חשובה תהיה ברורה יותר. עצירה כזו היא חלק מתכנון אחראי ולא סימן שהבדיקה נכשלה. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
בכל תרחיש כדאי לבדוק גם את התוצאה הישירה וגם את ההשפעה על משק הבית. החזר חודשי, למשל, צריך להיבחן לצד הוצאות קבועות, חיסכון, תקופות של שינוי בהכנסה והוצאות חד־פעמיות. כאשר מדובר בנכס קיים או בעסקה עם כמה שלבים, יש להוסיף גם את מועדי התשלומים ואת הסיכון לפער בין מועד קבלת הכסף למועד שבו צריך לשלם אותו. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
השוואה בין חלופות אינה תחרות על מספר אחד. הצעה יכולה להיראות זולה יותר מפני שהיא נפרסת לתקופה ארוכה יותר, כוללת חשיפה לשינוי או מניחה אירוע עתידי שאינו ודאי. כדי להשוות ביושר, קובעים מראש סכום, תקופה, תאריך והשערות זהות ככל האפשר. אחר כך מפרידים בין מחיר, ודאות, גמישות ועלות של שינוי עתידי. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
גם כאשר המאמר מסביר עיקרון כללי, היישום תלוי בפרטי העסקה. סוג הנכס, אופן ההכנסה, התחייבויות קיימות, מקור ההון העצמי ומדיניות הגוף המממן עשויים לשנות את התוצאה. אין להסיק מהדוגמה אישור, ריבית, חיסכון או התאמה אישית. מטרת הדוגמה היא להראות אילו שאלות צריך לשאול ואילו נתונים לא כדאי להשאיר מעורפלים. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
לפני החלטה כדאי להכין דף קצר עם שלושה חלקים: מה ידוע, מה אינו ידוע ומהו הצעד הבא. אפשר להוסיף לידו תאריך בדיקה וגורם שאמור להשלים את המידע. מסמך כזה עוזר גם בשיחה עם בן או בת זוג וגם מול בנק או בעל מקצוע. הוא מונע מצב שבו זוכרים את התוצאה אך שוכחים את ההנחות שהובילו אליה. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
אם הנתונים משתנים, מעדכנים את החישוב ולא מנסים להתאים את המציאות לתוצאה הישנה. שינוי בשכר, התחייבות חדשה, מחיר נכס אחר, דחיית תשלום או שינוי בהון הזמין יכולים להשפיע על כל התמונה. כדאי לשמור גרסה קודמת לצורך השוואה, אבל לסמן בבירור שהיא אינה מייצגת את המצב הנוכחי. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
השלב האחרון הוא לנסח החלטה שניתן להסביר במשפטים פשוטים: מה בוחרים, מדוע, מה הסיכון המרכזי ומה יגרום לנו לבדוק מחדש. אם אי אפשר להסביר זאת, כנראה חסר נתון או שהחלופות עדיין אינן מושוות באותו בסיס. בהירות אינה מחליפה בדיקה מקצועית, אך היא מאפשרת לבקש בדיקה מדויקת יותר. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
- השפעה על התזרים המשפחתי
- מסמך שעדיין חסר
- פעולת ההמשך והאחראי לה
- תרחיש שמרני שאינו תחזית
10. מסמכים, תאריכים והנחות
הרחבה נכונה של הנושא מתחילה בהפרדה בין עובדה שכבר ידועה, נתון שעדיין צריך לאמת והנחה שנועדה רק להמחשה. ההפרדה הזו חשובה במיוחד כאשר עוסקים במשכנתא, מפני שמסמך שנראה ברור בעמוד אחד יכול להיות תלוי בתנאי נוסף בעמוד אחר. לכן כדאי לכתוב ליד כל מספר מה מקורו, מתי התקבל ומה יכול לשנות אותו. כך ניתן לחזור לבדיקה גם לאחר כמה שבועות ולראות מה השתנה במקום להתחיל מחדש. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
הקורא יכול להשתמש בפרק הזה כטופס עבודה: להגדיר את מטרת ההחלטה, לרשום את הנתונים הזמינים, לציין מה חסר ולבחור פעולה אחת להמשך. אין צורך לפתור את כל השאלות בבת אחת. לעיתים הפעולה הנכונה היא לבקש מסמך מעודכן, לשוחח עם הבנק, לבדוק סעיף משפטי או להמתין עד שתמונה חשובה תהיה ברורה יותר. עצירה כזו היא חלק מתכנון אחראי ולא סימן שהבדיקה נכשלה. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
בכל תרחיש כדאי לבדוק גם את התוצאה הישירה וגם את ההשפעה על משק הבית. החזר חודשי, למשל, צריך להיבחן לצד הוצאות קבועות, חיסכון, תקופות של שינוי בהכנסה והוצאות חד־פעמיות. כאשר מדובר בנכס קיים או בעסקה עם כמה שלבים, יש להוסיף גם את מועדי התשלומים ואת הסיכון לפער בין מועד קבלת הכסף למועד שבו צריך לשלם אותו. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
השוואה בין חלופות אינה תחרות על מספר אחד. הצעה יכולה להיראות זולה יותר מפני שהיא נפרסת לתקופה ארוכה יותר, כוללת חשיפה לשינוי או מניחה אירוע עתידי שאינו ודאי. כדי להשוות ביושר, קובעים מראש סכום, תקופה, תאריך והשערות זהות ככל האפשר. אחר כך מפרידים בין מחיר, ודאות, גמישות ועלות של שינוי עתידי. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
גם כאשר המאמר מסביר עיקרון כללי, היישום תלוי בפרטי העסקה. סוג הנכס, אופן ההכנסה, התחייבויות קיימות, מקור ההון העצמי ומדיניות הגוף המממן עשויים לשנות את התוצאה. אין להסיק מהדוגמה אישור, ריבית, חיסכון או התאמה אישית. מטרת הדוגמה היא להראות אילו שאלות צריך לשאול ואילו נתונים לא כדאי להשאיר מעורפלים. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
לפני החלטה כדאי להכין דף קצר עם שלושה חלקים: מה ידוע, מה אינו ידוע ומהו הצעד הבא. אפשר להוסיף לידו תאריך בדיקה וגורם שאמור להשלים את המידע. מסמך כזה עוזר גם בשיחה עם בן או בת זוג וגם מול בנק או בעל מקצוע. הוא מונע מצב שבו זוכרים את התוצאה אך שוכחים את ההנחות שהובילו אליה. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
אם הנתונים משתנים, מעדכנים את החישוב ולא מנסים להתאים את המציאות לתוצאה הישנה. שינוי בשכר, התחייבות חדשה, מחיר נכס אחר, דחיית תשלום או שינוי בהון הזמין יכולים להשפיע על כל התמונה. כדאי לשמור גרסה קודמת לצורך השוואה, אבל לסמן בבירור שהיא אינה מייצגת את המצב הנוכחי. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
השלב האחרון הוא לנסח החלטה שניתן להסביר במשפטים פשוטים: מה בוחרים, מדוע, מה הסיכון המרכזי ומה יגרום לנו לבדוק מחדש. אם אי אפשר להסביר זאת, כנראה חסר נתון או שהחלופות עדיין אינן מושוות באותו בסיס. בהירות אינה מחליפה בדיקה מקצועית, אך היא מאפשרת לבקש בדיקה מדויקת יותר. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
- מקור הנתון והתאריך שלו
- הנחה שיכולה להשתנות
- השפעה על התזרים המשפחתי
- מסמך שעדיין חסר
11. מה לשאול לפני פעולה
הרחבה נכונה של הנושא מתחילה בהפרדה בין עובדה שכבר ידועה, נתון שעדיין צריך לאמת והנחה שנועדה רק להמחשה. ההפרדה הזו חשובה במיוחד כאשר עוסקים במשכנתא, מפני שמסמך שנראה ברור בעמוד אחד יכול להיות תלוי בתנאי נוסף בעמוד אחר. לכן כדאי לכתוב ליד כל מספר מה מקורו, מתי התקבל ומה יכול לשנות אותו. כך ניתן לחזור לבדיקה גם לאחר כמה שבועות ולראות מה השתנה במקום להתחיל מחדש. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
הקורא יכול להשתמש בפרק הזה כטופס עבודה: להגדיר את מטרת ההחלטה, לרשום את הנתונים הזמינים, לציין מה חסר ולבחור פעולה אחת להמשך. אין צורך לפתור את כל השאלות בבת אחת. לעיתים הפעולה הנכונה היא לבקש מסמך מעודכן, לשוחח עם הבנק, לבדוק סעיף משפטי או להמתין עד שתמונה חשובה תהיה ברורה יותר. עצירה כזו היא חלק מתכנון אחראי ולא סימן שהבדיקה נכשלה. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
בכל תרחיש כדאי לבדוק גם את התוצאה הישירה וגם את ההשפעה על משק הבית. החזר חודשי, למשל, צריך להיבחן לצד הוצאות קבועות, חיסכון, תקופות של שינוי בהכנסה והוצאות חד־פעמיות. כאשר מדובר בנכס קיים או בעסקה עם כמה שלבים, יש להוסיף גם את מועדי התשלומים ואת הסיכון לפער בין מועד קבלת הכסף למועד שבו צריך לשלם אותו. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
השוואה בין חלופות אינה תחרות על מספר אחד. הצעה יכולה להיראות זולה יותר מפני שהיא נפרסת לתקופה ארוכה יותר, כוללת חשיפה לשינוי או מניחה אירוע עתידי שאינו ודאי. כדי להשוות ביושר, קובעים מראש סכום, תקופה, תאריך והשערות זהות ככל האפשר. אחר כך מפרידים בין מחיר, ודאות, גמישות ועלות של שינוי עתידי. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
גם כאשר המאמר מסביר עיקרון כללי, היישום תלוי בפרטי העסקה. סוג הנכס, אופן ההכנסה, התחייבויות קיימות, מקור ההון העצמי ומדיניות הגוף המממן עשויים לשנות את התוצאה. אין להסיק מהדוגמה אישור, ריבית, חיסכון או התאמה אישית. מטרת הדוגמה היא להראות אילו שאלות צריך לשאול ואילו נתונים לא כדאי להשאיר מעורפלים. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
לפני החלטה כדאי להכין דף קצר עם שלושה חלקים: מה ידוע, מה אינו ידוע ומהו הצעד הבא. אפשר להוסיף לידו תאריך בדיקה וגורם שאמור להשלים את המידע. מסמך כזה עוזר גם בשיחה עם בן או בת זוג וגם מול בנק או בעל מקצוע. הוא מונע מצב שבו זוכרים את התוצאה אך שוכחים את ההנחות שהובילו אליה. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
אם הנתונים משתנים, מעדכנים את החישוב ולא מנסים להתאים את המציאות לתוצאה הישנה. שינוי בשכר, התחייבות חדשה, מחיר נכס אחר, דחיית תשלום או שינוי בהון הזמין יכולים להשפיע על כל התמונה. כדאי לשמור גרסה קודמת לצורך השוואה, אבל לסמן בבירור שהיא אינה מייצגת את המצב הנוכחי. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
השלב האחרון הוא לנסח החלטה שניתן להסביר במשפטים פשוטים: מה בוחרים, מדוע, מה הסיכון המרכזי ומה יגרום לנו לבדוק מחדש. אם אי אפשר להסביר זאת, כנראה חסר נתון או שהחלופות עדיין אינן מושוות באותו בסיס. בהירות אינה מחליפה בדיקה מקצועית, אך היא מאפשרת לבקש בדיקה מדויקת יותר. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
- הנחה שיכולה להשתנות
- השפעה על התזרים המשפחתי
- מסמך שעדיין חסר
- פעולת ההמשך והאחראי לה
12. סיכום מעשי נוסף
הרחבה נכונה של הנושא מתחילה בהפרדה בין עובדה שכבר ידועה, נתון שעדיין צריך לאמת והנחה שנועדה רק להמחשה. ההפרדה הזו חשובה במיוחד כאשר עוסקים במשכנתא, מפני שמסמך שנראה ברור בעמוד אחד יכול להיות תלוי בתנאי נוסף בעמוד אחר. לכן כדאי לכתוב ליד כל מספר מה מקורו, מתי התקבל ומה יכול לשנות אותו. כך ניתן לחזור לבדיקה גם לאחר כמה שבועות ולראות מה השתנה במקום להתחיל מחדש. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
הקורא יכול להשתמש בפרק הזה כטופס עבודה: להגדיר את מטרת ההחלטה, לרשום את הנתונים הזמינים, לציין מה חסר ולבחור פעולה אחת להמשך. אין צורך לפתור את כל השאלות בבת אחת. לעיתים הפעולה הנכונה היא לבקש מסמך מעודכן, לשוחח עם הבנק, לבדוק סעיף משפטי או להמתין עד שתמונה חשובה תהיה ברורה יותר. עצירה כזו היא חלק מתכנון אחראי ולא סימן שהבדיקה נכשלה. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
בכל תרחיש כדאי לבדוק גם את התוצאה הישירה וגם את ההשפעה על משק הבית. החזר חודשי, למשל, צריך להיבחן לצד הוצאות קבועות, חיסכון, תקופות של שינוי בהכנסה והוצאות חד־פעמיות. כאשר מדובר בנכס קיים או בעסקה עם כמה שלבים, יש להוסיף גם את מועדי התשלומים ואת הסיכון לפער בין מועד קבלת הכסף למועד שבו צריך לשלם אותו. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
השוואה בין חלופות אינה תחרות על מספר אחד. הצעה יכולה להיראות זולה יותר מפני שהיא נפרסת לתקופה ארוכה יותר, כוללת חשיפה לשינוי או מניחה אירוע עתידי שאינו ודאי. כדי להשוות ביושר, קובעים מראש סכום, תקופה, תאריך והשערות זהות ככל האפשר. אחר כך מפרידים בין מחיר, ודאות, גמישות ועלות של שינוי עתידי. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
גם כאשר המאמר מסביר עיקרון כללי, היישום תלוי בפרטי העסקה. סוג הנכס, אופן ההכנסה, התחייבויות קיימות, מקור ההון העצמי ומדיניות הגוף המממן עשויים לשנות את התוצאה. אין להסיק מהדוגמה אישור, ריבית, חיסכון או התאמה אישית. מטרת הדוגמה היא להראות אילו שאלות צריך לשאול ואילו נתונים לא כדאי להשאיר מעורפלים. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
לפני החלטה כדאי להכין דף קצר עם שלושה חלקים: מה ידוע, מה אינו ידוע ומהו הצעד הבא. אפשר להוסיף לידו תאריך בדיקה וגורם שאמור להשלים את המידע. מסמך כזה עוזר גם בשיחה עם בן או בת זוג וגם מול בנק או בעל מקצוע. הוא מונע מצב שבו זוכרים את התוצאה אך שוכחים את ההנחות שהובילו אליה. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
אם הנתונים משתנים, מעדכנים את החישוב ולא מנסים להתאים את המציאות לתוצאה הישנה. שינוי בשכר, התחייבות חדשה, מחיר נכס אחר, דחיית תשלום או שינוי בהון הזמין יכולים להשפיע על כל התמונה. כדאי לשמור גרסה קודמת לצורך השוואה, אבל לסמן בבירור שהיא אינה מייצגת את המצב הנוכחי. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
השלב האחרון הוא לנסח החלטה שניתן להסביר במשפטים פשוטים: מה בוחרים, מדוע, מה הסיכון המרכזי ומה יגרום לנו לבדוק מחדש. אם אי אפשר להסביר זאת, כנראה חסר נתון או שהחלופות עדיין אינן מושוות באותו בסיס. בהירות אינה מחליפה בדיקה מקצועית, אך היא מאפשרת לבקש בדיקה מדויקת יותר. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
- השפעה על התזרים המשפחתי
- מסמך שעדיין חסר
- פעולת ההמשך והאחראי לה
- תרחיש שמרני שאינו תחזית
13. בדיקת עומק לפי נתוני המשפחה
הרחבה נכונה של הנושא מתחילה בהפרדה בין עובדה שכבר ידועה, נתון שעדיין צריך לאמת והנחה שנועדה רק להמחשה. ההפרדה הזו חשובה במיוחד כאשר עוסקים במשכנתא, מפני שמסמך שנראה ברור בעמוד אחד יכול להיות תלוי בתנאי נוסף בעמוד אחר. לכן כדאי לכתוב ליד כל מספר מה מקורו, מתי התקבל ומה יכול לשנות אותו. כך ניתן לחזור לבדיקה גם לאחר כמה שבועות ולראות מה השתנה במקום להתחיל מחדש. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
הקורא יכול להשתמש בפרק הזה כטופס עבודה: להגדיר את מטרת ההחלטה, לרשום את הנתונים הזמינים, לציין מה חסר ולבחור פעולה אחת להמשך. אין צורך לפתור את כל השאלות בבת אחת. לעיתים הפעולה הנכונה היא לבקש מסמך מעודכן, לשוחח עם הבנק, לבדוק סעיף משפטי או להמתין עד שתמונה חשובה תהיה ברורה יותר. עצירה כזו היא חלק מתכנון אחראי ולא סימן שהבדיקה נכשלה. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
בכל תרחיש כדאי לבדוק גם את התוצאה הישירה וגם את ההשפעה על משק הבית. החזר חודשי, למשל, צריך להיבחן לצד הוצאות קבועות, חיסכון, תקופות של שינוי בהכנסה והוצאות חד־פעמיות. כאשר מדובר בנכס קיים או בעסקה עם כמה שלבים, יש להוסיף גם את מועדי התשלומים ואת הסיכון לפער בין מועד קבלת הכסף למועד שבו צריך לשלם אותו. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
השוואה בין חלופות אינה תחרות על מספר אחד. הצעה יכולה להיראות זולה יותר מפני שהיא נפרסת לתקופה ארוכה יותר, כוללת חשיפה לשינוי או מניחה אירוע עתידי שאינו ודאי. כדי להשוות ביושר, קובעים מראש סכום, תקופה, תאריך והשערות זהות ככל האפשר. אחר כך מפרידים בין מחיר, ודאות, גמישות ועלות של שינוי עתידי. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
גם כאשר המאמר מסביר עיקרון כללי, היישום תלוי בפרטי העסקה. סוג הנכס, אופן ההכנסה, התחייבויות קיימות, מקור ההון העצמי ומדיניות הגוף המממן עשויים לשנות את התוצאה. אין להסיק מהדוגמה אישור, ריבית, חיסכון או התאמה אישית. מטרת הדוגמה היא להראות אילו שאלות צריך לשאול ואילו נתונים לא כדאי להשאיר מעורפלים. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
לפני החלטה כדאי להכין דף קצר עם שלושה חלקים: מה ידוע, מה אינו ידוע ומהו הצעד הבא. אפשר להוסיף לידו תאריך בדיקה וגורם שאמור להשלים את המידע. מסמך כזה עוזר גם בשיחה עם בן או בת זוג וגם מול בנק או בעל מקצוע. הוא מונע מצב שבו זוכרים את התוצאה אך שוכחים את ההנחות שהובילו אליה. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
אם הנתונים משתנים, מעדכנים את החישוב ולא מנסים להתאים את המציאות לתוצאה הישנה. שינוי בשכר, התחייבות חדשה, מחיר נכס אחר, דחיית תשלום או שינוי בהון הזמין יכולים להשפיע על כל התמונה. כדאי לשמור גרסה קודמת לצורך השוואה, אבל לסמן בבירור שהיא אינה מייצגת את המצב הנוכחי. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
השלב האחרון הוא לנסח החלטה שניתן להסביר במשפטים פשוטים: מה בוחרים, מדוע, מה הסיכון המרכזי ומה יגרום לנו לבדוק מחדש. אם אי אפשר להסביר זאת, כנראה חסר נתון או שהחלופות עדיין אינן מושוות באותו בסיס. בהירות אינה מחליפה בדיקה מקצועית, אך היא מאפשרת לבקש בדיקה מדויקת יותר. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
- מקור הנתון והתאריך שלו
- הנחה שיכולה להשתנות
- השפעה על התזרים המשפחתי
- מסמך שעדיין חסר
14. איך מתרגמים את הנושא להחלטה
הרחבה נכונה של הנושא מתחילה בהפרדה בין עובדה שכבר ידועה, נתון שעדיין צריך לאמת והנחה שנועדה רק להמחשה. ההפרדה הזו חשובה במיוחד כאשר עוסקים במשכנתא, מפני שמסמך שנראה ברור בעמוד אחד יכול להיות תלוי בתנאי נוסף בעמוד אחר. לכן כדאי לכתוב ליד כל מספר מה מקורו, מתי התקבל ומה יכול לשנות אותו. כך ניתן לחזור לבדיקה גם לאחר כמה שבועות ולראות מה השתנה במקום להתחיל מחדש. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
הקורא יכול להשתמש בפרק הזה כטופס עבודה: להגדיר את מטרת ההחלטה, לרשום את הנתונים הזמינים, לציין מה חסר ולבחור פעולה אחת להמשך. אין צורך לפתור את כל השאלות בבת אחת. לעיתים הפעולה הנכונה היא לבקש מסמך מעודכן, לשוחח עם הבנק, לבדוק סעיף משפטי או להמתין עד שתמונה חשובה תהיה ברורה יותר. עצירה כזו היא חלק מתכנון אחראי ולא סימן שהבדיקה נכשלה. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
בכל תרחיש כדאי לבדוק גם את התוצאה הישירה וגם את ההשפעה על משק הבית. החזר חודשי, למשל, צריך להיבחן לצד הוצאות קבועות, חיסכון, תקופות של שינוי בהכנסה והוצאות חד־פעמיות. כאשר מדובר בנכס קיים או בעסקה עם כמה שלבים, יש להוסיף גם את מועדי התשלומים ואת הסיכון לפער בין מועד קבלת הכסף למועד שבו צריך לשלם אותו. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
השוואה בין חלופות אינה תחרות על מספר אחד. הצעה יכולה להיראות זולה יותר מפני שהיא נפרסת לתקופה ארוכה יותר, כוללת חשיפה לשינוי או מניחה אירוע עתידי שאינו ודאי. כדי להשוות ביושר, קובעים מראש סכום, תקופה, תאריך והשערות זהות ככל האפשר. אחר כך מפרידים בין מחיר, ודאות, גמישות ועלות של שינוי עתידי. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
גם כאשר המאמר מסביר עיקרון כללי, היישום תלוי בפרטי העסקה. סוג הנכס, אופן ההכנסה, התחייבויות קיימות, מקור ההון העצמי ומדיניות הגוף המממן עשויים לשנות את התוצאה. אין להסיק מהדוגמה אישור, ריבית, חיסכון או התאמה אישית. מטרת הדוגמה היא להראות אילו שאלות צריך לשאול ואילו נתונים לא כדאי להשאיר מעורפלים. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
לפני החלטה כדאי להכין דף קצר עם שלושה חלקים: מה ידוע, מה אינו ידוע ומהו הצעד הבא. אפשר להוסיף לידו תאריך בדיקה וגורם שאמור להשלים את המידע. מסמך כזה עוזר גם בשיחה עם בן או בת זוג וגם מול בנק או בעל מקצוע. הוא מונע מצב שבו זוכרים את התוצאה אך שוכחים את ההנחות שהובילו אליה. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
אם הנתונים משתנים, מעדכנים את החישוב ולא מנסים להתאים את המציאות לתוצאה הישנה. שינוי בשכר, התחייבות חדשה, מחיר נכס אחר, דחיית תשלום או שינוי בהון הזמין יכולים להשפיע על כל התמונה. כדאי לשמור גרסה קודמת לצורך השוואה, אבל לסמן בבירור שהיא אינה מייצגת את המצב הנוכחי. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
השלב האחרון הוא לנסח החלטה שניתן להסביר במשפטים פשוטים: מה בוחרים, מדוע, מה הסיכון המרכזי ומה יגרום לנו לבדוק מחדש. אם אי אפשר להסביר זאת, כנראה חסר נתון או שהחלופות עדיין אינן מושוות באותו בסיס. בהירות אינה מחליפה בדיקה מקצועית, אך היא מאפשרת לבקש בדיקה מדויקת יותר. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
- הנחה שיכולה להשתנות
- השפעה על התזרים המשפחתי
- מסמך שעדיין חסר
- פעולת ההמשך והאחראי לה
15. תרחיש נוח ותרחיש פחות נוח
הרחבה נכונה של הנושא מתחילה בהפרדה בין עובדה שכבר ידועה, נתון שעדיין צריך לאמת והנחה שנועדה רק להמחשה. ההפרדה הזו חשובה במיוחד כאשר עוסקים במשכנתא, מפני שמסמך שנראה ברור בעמוד אחד יכול להיות תלוי בתנאי נוסף בעמוד אחר. לכן כדאי לכתוב ליד כל מספר מה מקורו, מתי התקבל ומה יכול לשנות אותו. כך ניתן לחזור לבדיקה גם לאחר כמה שבועות ולראות מה השתנה במקום להתחיל מחדש. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
הקורא יכול להשתמש בפרק הזה כטופס עבודה: להגדיר את מטרת ההחלטה, לרשום את הנתונים הזמינים, לציין מה חסר ולבחור פעולה אחת להמשך. אין צורך לפתור את כל השאלות בבת אחת. לעיתים הפעולה הנכונה היא לבקש מסמך מעודכן, לשוחח עם הבנק, לבדוק סעיף משפטי או להמתין עד שתמונה חשובה תהיה ברורה יותר. עצירה כזו היא חלק מתכנון אחראי ולא סימן שהבדיקה נכשלה. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
בכל תרחיש כדאי לבדוק גם את התוצאה הישירה וגם את ההשפעה על משק הבית. החזר חודשי, למשל, צריך להיבחן לצד הוצאות קבועות, חיסכון, תקופות של שינוי בהכנסה והוצאות חד־פעמיות. כאשר מדובר בנכס קיים או בעסקה עם כמה שלבים, יש להוסיף גם את מועדי התשלומים ואת הסיכון לפער בין מועד קבלת הכסף למועד שבו צריך לשלם אותו. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
השוואה בין חלופות אינה תחרות על מספר אחד. הצעה יכולה להיראות זולה יותר מפני שהיא נפרסת לתקופה ארוכה יותר, כוללת חשיפה לשינוי או מניחה אירוע עתידי שאינו ודאי. כדי להשוות ביושר, קובעים מראש סכום, תקופה, תאריך והשערות זהות ככל האפשר. אחר כך מפרידים בין מחיר, ודאות, גמישות ועלות של שינוי עתידי. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
גם כאשר המאמר מסביר עיקרון כללי, היישום תלוי בפרטי העסקה. סוג הנכס, אופן ההכנסה, התחייבויות קיימות, מקור ההון העצמי ומדיניות הגוף המממן עשויים לשנות את התוצאה. אין להסיק מהדוגמה אישור, ריבית, חיסכון או התאמה אישית. מטרת הדוגמה היא להראות אילו שאלות צריך לשאול ואילו נתונים לא כדאי להשאיר מעורפלים. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
לפני החלטה כדאי להכין דף קצר עם שלושה חלקים: מה ידוע, מה אינו ידוע ומהו הצעד הבא. אפשר להוסיף לידו תאריך בדיקה וגורם שאמור להשלים את המידע. מסמך כזה עוזר גם בשיחה עם בן או בת זוג וגם מול בנק או בעל מקצוע. הוא מונע מצב שבו זוכרים את התוצאה אך שוכחים את ההנחות שהובילו אליה. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
אם הנתונים משתנים, מעדכנים את החישוב ולא מנסים להתאים את המציאות לתוצאה הישנה. שינוי בשכר, התחייבות חדשה, מחיר נכס אחר, דחיית תשלום או שינוי בהון הזמין יכולים להשפיע על כל התמונה. כדאי לשמור גרסה קודמת לצורך השוואה, אבל לסמן בבירור שהיא אינה מייצגת את המצב הנוכחי. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
השלב האחרון הוא לנסח החלטה שניתן להסביר במשפטים פשוטים: מה בוחרים, מדוע, מה הסיכון המרכזי ומה יגרום לנו לבדוק מחדש. אם אי אפשר להסביר זאת, כנראה חסר נתון או שהחלופות עדיין אינן מושוות באותו בסיס. בהירות אינה מחליפה בדיקה מקצועית, אך היא מאפשרת לבקש בדיקה מדויקת יותר. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
- השפעה על התזרים המשפחתי
- מסמך שעדיין חסר
- פעולת ההמשך והאחראי לה
- תרחיש שמרני שאינו תחזית
16. מסמכים, תאריכים והנחות
הרחבה נכונה של הנושא מתחילה בהפרדה בין עובדה שכבר ידועה, נתון שעדיין צריך לאמת והנחה שנועדה רק להמחשה. ההפרדה הזו חשובה במיוחד כאשר עוסקים במשכנתא, מפני שמסמך שנראה ברור בעמוד אחד יכול להיות תלוי בתנאי נוסף בעמוד אחר. לכן כדאי לכתוב ליד כל מספר מה מקורו, מתי התקבל ומה יכול לשנות אותו. כך ניתן לחזור לבדיקה גם לאחר כמה שבועות ולראות מה השתנה במקום להתחיל מחדש. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
הקורא יכול להשתמש בפרק הזה כטופס עבודה: להגדיר את מטרת ההחלטה, לרשום את הנתונים הזמינים, לציין מה חסר ולבחור פעולה אחת להמשך. אין צורך לפתור את כל השאלות בבת אחת. לעיתים הפעולה הנכונה היא לבקש מסמך מעודכן, לשוחח עם הבנק, לבדוק סעיף משפטי או להמתין עד שתמונה חשובה תהיה ברורה יותר. עצירה כזו היא חלק מתכנון אחראי ולא סימן שהבדיקה נכשלה. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
בכל תרחיש כדאי לבדוק גם את התוצאה הישירה וגם את ההשפעה על משק הבית. החזר חודשי, למשל, צריך להיבחן לצד הוצאות קבועות, חיסכון, תקופות של שינוי בהכנסה והוצאות חד־פעמיות. כאשר מדובר בנכס קיים או בעסקה עם כמה שלבים, יש להוסיף גם את מועדי התשלומים ואת הסיכון לפער בין מועד קבלת הכסף למועד שבו צריך לשלם אותו. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
השוואה בין חלופות אינה תחרות על מספר אחד. הצעה יכולה להיראות זולה יותר מפני שהיא נפרסת לתקופה ארוכה יותר, כוללת חשיפה לשינוי או מניחה אירוע עתידי שאינו ודאי. כדי להשוות ביושר, קובעים מראש סכום, תקופה, תאריך והשערות זהות ככל האפשר. אחר כך מפרידים בין מחיר, ודאות, גמישות ועלות של שינוי עתידי. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
גם כאשר המאמר מסביר עיקרון כללי, היישום תלוי בפרטי העסקה. סוג הנכס, אופן ההכנסה, התחייבויות קיימות, מקור ההון העצמי ומדיניות הגוף המממן עשויים לשנות את התוצאה. אין להסיק מהדוגמה אישור, ריבית, חיסכון או התאמה אישית. מטרת הדוגמה היא להראות אילו שאלות צריך לשאול ואילו נתונים לא כדאי להשאיר מעורפלים. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
לפני החלטה כדאי להכין דף קצר עם שלושה חלקים: מה ידוע, מה אינו ידוע ומהו הצעד הבא. אפשר להוסיף לידו תאריך בדיקה וגורם שאמור להשלים את המידע. מסמך כזה עוזר גם בשיחה עם בן או בת זוג וגם מול בנק או בעל מקצוע. הוא מונע מצב שבו זוכרים את התוצאה אך שוכחים את ההנחות שהובילו אליה. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
אם הנתונים משתנים, מעדכנים את החישוב ולא מנסים להתאים את המציאות לתוצאה הישנה. שינוי בשכר, התחייבות חדשה, מחיר נכס אחר, דחיית תשלום או שינוי בהון הזמין יכולים להשפיע על כל התמונה. כדאי לשמור גרסה קודמת לצורך השוואה, אבל לסמן בבירור שהיא אינה מייצגת את המצב הנוכחי. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
השלב האחרון הוא לנסח החלטה שניתן להסביר במשפטים פשוטים: מה בוחרים, מדוע, מה הסיכון המרכזי ומה יגרום לנו לבדוק מחדש. אם אי אפשר להסביר זאת, כנראה חסר נתון או שהחלופות עדיין אינן מושוות באותו בסיס. בהירות אינה מחליפה בדיקה מקצועית, אך היא מאפשרת לבקש בדיקה מדויקת יותר. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
- מקור הנתון והתאריך שלו
- הנחה שיכולה להשתנות
- השפעה על התזרים המשפחתי
- מסמך שעדיין חסר
17. מה לשאול לפני פעולה
הרחבה נכונה של הנושא מתחילה בהפרדה בין עובדה שכבר ידועה, נתון שעדיין צריך לאמת והנחה שנועדה רק להמחשה. ההפרדה הזו חשובה במיוחד כאשר עוסקים במשכנתא, מפני שמסמך שנראה ברור בעמוד אחד יכול להיות תלוי בתנאי נוסף בעמוד אחר. לכן כדאי לכתוב ליד כל מספר מה מקורו, מתי התקבל ומה יכול לשנות אותו. כך ניתן לחזור לבדיקה גם לאחר כמה שבועות ולראות מה השתנה במקום להתחיל מחדש. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
הקורא יכול להשתמש בפרק הזה כטופס עבודה: להגדיר את מטרת ההחלטה, לרשום את הנתונים הזמינים, לציין מה חסר ולבחור פעולה אחת להמשך. אין צורך לפתור את כל השאלות בבת אחת. לעיתים הפעולה הנכונה היא לבקש מסמך מעודכן, לשוחח עם הבנק, לבדוק סעיף משפטי או להמתין עד שתמונה חשובה תהיה ברורה יותר. עצירה כזו היא חלק מתכנון אחראי ולא סימן שהבדיקה נכשלה. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
בכל תרחיש כדאי לבדוק גם את התוצאה הישירה וגם את ההשפעה על משק הבית. החזר חודשי, למשל, צריך להיבחן לצד הוצאות קבועות, חיסכון, תקופות של שינוי בהכנסה והוצאות חד־פעמיות. כאשר מדובר בנכס קיים או בעסקה עם כמה שלבים, יש להוסיף גם את מועדי התשלומים ואת הסיכון לפער בין מועד קבלת הכסף למועד שבו צריך לשלם אותו. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
השוואה בין חלופות אינה תחרות על מספר אחד. הצעה יכולה להיראות זולה יותר מפני שהיא נפרסת לתקופה ארוכה יותר, כוללת חשיפה לשינוי או מניחה אירוע עתידי שאינו ודאי. כדי להשוות ביושר, קובעים מראש סכום, תקופה, תאריך והשערות זהות ככל האפשר. אחר כך מפרידים בין מחיר, ודאות, גמישות ועלות של שינוי עתידי. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
גם כאשר המאמר מסביר עיקרון כללי, היישום תלוי בפרטי העסקה. סוג הנכס, אופן ההכנסה, התחייבויות קיימות, מקור ההון העצמי ומדיניות הגוף המממן עשויים לשנות את התוצאה. אין להסיק מהדוגמה אישור, ריבית, חיסכון או התאמה אישית. מטרת הדוגמה היא להראות אילו שאלות צריך לשאול ואילו נתונים לא כדאי להשאיר מעורפלים. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
לפני החלטה כדאי להכין דף קצר עם שלושה חלקים: מה ידוע, מה אינו ידוע ומהו הצעד הבא. אפשר להוסיף לידו תאריך בדיקה וגורם שאמור להשלים את המידע. מסמך כזה עוזר גם בשיחה עם בן או בת זוג וגם מול בנק או בעל מקצוע. הוא מונע מצב שבו זוכרים את התוצאה אך שוכחים את ההנחות שהובילו אליה. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
אם הנתונים משתנים, מעדכנים את החישוב ולא מנסים להתאים את המציאות לתוצאה הישנה. שינוי בשכר, התחייבות חדשה, מחיר נכס אחר, דחיית תשלום או שינוי בהון הזמין יכולים להשפיע על כל התמונה. כדאי לשמור גרסה קודמת לצורך השוואה, אבל לסמן בבירור שהיא אינה מייצגת את המצב הנוכחי. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
השלב האחרון הוא לנסח החלטה שניתן להסביר במשפטים פשוטים: מה בוחרים, מדוע, מה הסיכון המרכזי ומה יגרום לנו לבדוק מחדש. אם אי אפשר להסביר זאת, כנראה חסר נתון או שהחלופות עדיין אינן מושוות באותו בסיס. בהירות אינה מחליפה בדיקה מקצועית, אך היא מאפשרת לבקש בדיקה מדויקת יותר. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
- הנחה שיכולה להשתנות
- השפעה על התזרים המשפחתי
- מסמך שעדיין חסר
- פעולת ההמשך והאחראי לה
18. סיכום מעשי נוסף
הרחבה נכונה של הנושא מתחילה בהפרדה בין עובדה שכבר ידועה, נתון שעדיין צריך לאמת והנחה שנועדה רק להמחשה. ההפרדה הזו חשובה במיוחד כאשר עוסקים במשכנתא, מפני שמסמך שנראה ברור בעמוד אחד יכול להיות תלוי בתנאי נוסף בעמוד אחר. לכן כדאי לכתוב ליד כל מספר מה מקורו, מתי התקבל ומה יכול לשנות אותו. כך ניתן לחזור לבדיקה גם לאחר כמה שבועות ולראות מה השתנה במקום להתחיל מחדש. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
הקורא יכול להשתמש בפרק הזה כטופס עבודה: להגדיר את מטרת ההחלטה, לרשום את הנתונים הזמינים, לציין מה חסר ולבחור פעולה אחת להמשך. אין צורך לפתור את כל השאלות בבת אחת. לעיתים הפעולה הנכונה היא לבקש מסמך מעודכן, לשוחח עם הבנק, לבדוק סעיף משפטי או להמתין עד שתמונה חשובה תהיה ברורה יותר. עצירה כזו היא חלק מתכנון אחראי ולא סימן שהבדיקה נכשלה. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
בכל תרחיש כדאי לבדוק גם את התוצאה הישירה וגם את ההשפעה על משק הבית. החזר חודשי, למשל, צריך להיבחן לצד הוצאות קבועות, חיסכון, תקופות של שינוי בהכנסה והוצאות חד־פעמיות. כאשר מדובר בנכס קיים או בעסקה עם כמה שלבים, יש להוסיף גם את מועדי התשלומים ואת הסיכון לפער בין מועד קבלת הכסף למועד שבו צריך לשלם אותו. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
השוואה בין חלופות אינה תחרות על מספר אחד. הצעה יכולה להיראות זולה יותר מפני שהיא נפרסת לתקופה ארוכה יותר, כוללת חשיפה לשינוי או מניחה אירוע עתידי שאינו ודאי. כדי להשוות ביושר, קובעים מראש סכום, תקופה, תאריך והשערות זהות ככל האפשר. אחר כך מפרידים בין מחיר, ודאות, גמישות ועלות של שינוי עתידי. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
גם כאשר המאמר מסביר עיקרון כללי, היישום תלוי בפרטי העסקה. סוג הנכס, אופן ההכנסה, התחייבויות קיימות, מקור ההון העצמי ומדיניות הגוף המממן עשויים לשנות את התוצאה. אין להסיק מהדוגמה אישור, ריבית, חיסכון או התאמה אישית. מטרת הדוגמה היא להראות אילו שאלות צריך לשאול ואילו נתונים לא כדאי להשאיר מעורפלים. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
לפני החלטה כדאי להכין דף קצר עם שלושה חלקים: מה ידוע, מה אינו ידוע ומהו הצעד הבא. אפשר להוסיף לידו תאריך בדיקה וגורם שאמור להשלים את המידע. מסמך כזה עוזר גם בשיחה עם בן או בת זוג וגם מול בנק או בעל מקצוע. הוא מונע מצב שבו זוכרים את התוצאה אך שוכחים את ההנחות שהובילו אליה. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
אם הנתונים משתנים, מעדכנים את החישוב ולא מנסים להתאים את המציאות לתוצאה הישנה. שינוי בשכר, התחייבות חדשה, מחיר נכס אחר, דחיית תשלום או שינוי בהון הזמין יכולים להשפיע על כל התמונה. כדאי לשמור גרסה קודמת לצורך השוואה, אבל לסמן בבירור שהיא אינה מייצגת את המצב הנוכחי. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
השלב האחרון הוא לנסח החלטה שניתן להסביר במשפטים פשוטים: מה בוחרים, מדוע, מה הסיכון המרכזי ומה יגרום לנו לבדוק מחדש. אם אי אפשר להסביר זאת, כנראה חסר נתון או שהחלופות עדיין אינן מושוות באותו בסיס. בהירות אינה מחליפה בדיקה מקצועית, אך היא מאפשרת לבקש בדיקה מדויקת יותר. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
- השפעה על התזרים המשפחתי
- מסמך שעדיין חסר
- פעולת ההמשך והאחראי לה
- תרחיש שמרני שאינו תחזית
19. בדיקת עומק לפי נתוני המשפחה
הרחבה נכונה של הנושא מתחילה בהפרדה בין עובדה שכבר ידועה, נתון שעדיין צריך לאמת והנחה שנועדה רק להמחשה. ההפרדה הזו חשובה במיוחד כאשר עוסקים במשכנתא, מפני שמסמך שנראה ברור בעמוד אחד יכול להיות תלוי בתנאי נוסף בעמוד אחר. לכן כדאי לכתוב ליד כל מספר מה מקורו, מתי התקבל ומה יכול לשנות אותו. כך ניתן לחזור לבדיקה גם לאחר כמה שבועות ולראות מה השתנה במקום להתחיל מחדש. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
הקורא יכול להשתמש בפרק הזה כטופס עבודה: להגדיר את מטרת ההחלטה, לרשום את הנתונים הזמינים, לציין מה חסר ולבחור פעולה אחת להמשך. אין צורך לפתור את כל השאלות בבת אחת. לעיתים הפעולה הנכונה היא לבקש מסמך מעודכן, לשוחח עם הבנק, לבדוק סעיף משפטי או להמתין עד שתמונה חשובה תהיה ברורה יותר. עצירה כזו היא חלק מתכנון אחראי ולא סימן שהבדיקה נכשלה. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
בכל תרחיש כדאי לבדוק גם את התוצאה הישירה וגם את ההשפעה על משק הבית. החזר חודשי, למשל, צריך להיבחן לצד הוצאות קבועות, חיסכון, תקופות של שינוי בהכנסה והוצאות חד־פעמיות. כאשר מדובר בנכס קיים או בעסקה עם כמה שלבים, יש להוסיף גם את מועדי התשלומים ואת הסיכון לפער בין מועד קבלת הכסף למועד שבו צריך לשלם אותו. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
השוואה בין חלופות אינה תחרות על מספר אחד. הצעה יכולה להיראות זולה יותר מפני שהיא נפרסת לתקופה ארוכה יותר, כוללת חשיפה לשינוי או מניחה אירוע עתידי שאינו ודאי. כדי להשוות ביושר, קובעים מראש סכום, תקופה, תאריך והשערות זהות ככל האפשר. אחר כך מפרידים בין מחיר, ודאות, גמישות ועלות של שינוי עתידי. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
גם כאשר המאמר מסביר עיקרון כללי, היישום תלוי בפרטי העסקה. סוג הנכס, אופן ההכנסה, התחייבויות קיימות, מקור ההון העצמי ומדיניות הגוף המממן עשויים לשנות את התוצאה. אין להסיק מהדוגמה אישור, ריבית, חיסכון או התאמה אישית. מטרת הדוגמה היא להראות אילו שאלות צריך לשאול ואילו נתונים לא כדאי להשאיר מעורפלים. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
לפני החלטה כדאי להכין דף קצר עם שלושה חלקים: מה ידוע, מה אינו ידוע ומהו הצעד הבא. אפשר להוסיף לידו תאריך בדיקה וגורם שאמור להשלים את המידע. מסמך כזה עוזר גם בשיחה עם בן או בת זוג וגם מול בנק או בעל מקצוע. הוא מונע מצב שבו זוכרים את התוצאה אך שוכחים את ההנחות שהובילו אליה. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
אם הנתונים משתנים, מעדכנים את החישוב ולא מנסים להתאים את המציאות לתוצאה הישנה. שינוי בשכר, התחייבות חדשה, מחיר נכס אחר, דחיית תשלום או שינוי בהון הזמין יכולים להשפיע על כל התמונה. כדאי לשמור גרסה קודמת לצורך השוואה, אבל לסמן בבירור שהיא אינה מייצגת את המצב הנוכחי. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
השלב האחרון הוא לנסח החלטה שניתן להסביר במשפטים פשוטים: מה בוחרים, מדוע, מה הסיכון המרכזי ומה יגרום לנו לבדוק מחדש. אם אי אפשר להסביר זאת, כנראה חסר נתון או שהחלופות עדיין אינן מושוות באותו בסיס. בהירות אינה מחליפה בדיקה מקצועית, אך היא מאפשרת לבקש בדיקה מדויקת יותר. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
- מקור הנתון והתאריך שלו
- הנחה שיכולה להשתנות
- השפעה על התזרים המשפחתי
- מסמך שעדיין חסר
20. איך מתרגמים את הנושא להחלטה
הרחבה נכונה של הנושא מתחילה בהפרדה בין עובדה שכבר ידועה, נתון שעדיין צריך לאמת והנחה שנועדה רק להמחשה. ההפרדה הזו חשובה במיוחד כאשר עוסקים במשכנתא, מפני שמסמך שנראה ברור בעמוד אחד יכול להיות תלוי בתנאי נוסף בעמוד אחר. לכן כדאי לכתוב ליד כל מספר מה מקורו, מתי התקבל ומה יכול לשנות אותו. כך ניתן לחזור לבדיקה גם לאחר כמה שבועות ולראות מה השתנה במקום להתחיל מחדש. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
הקורא יכול להשתמש בפרק הזה כטופס עבודה: להגדיר את מטרת ההחלטה, לרשום את הנתונים הזמינים, לציין מה חסר ולבחור פעולה אחת להמשך. אין צורך לפתור את כל השאלות בבת אחת. לעיתים הפעולה הנכונה היא לבקש מסמך מעודכן, לשוחח עם הבנק, לבדוק סעיף משפטי או להמתין עד שתמונה חשובה תהיה ברורה יותר. עצירה כזו היא חלק מתכנון אחראי ולא סימן שהבדיקה נכשלה. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
בכל תרחיש כדאי לבדוק גם את התוצאה הישירה וגם את ההשפעה על משק הבית. החזר חודשי, למשל, צריך להיבחן לצד הוצאות קבועות, חיסכון, תקופות של שינוי בהכנסה והוצאות חד־פעמיות. כאשר מדובר בנכס קיים או בעסקה עם כמה שלבים, יש להוסיף גם את מועדי התשלומים ואת הסיכון לפער בין מועד קבלת הכסף למועד שבו צריך לשלם אותו. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
השוואה בין חלופות אינה תחרות על מספר אחד. הצעה יכולה להיראות זולה יותר מפני שהיא נפרסת לתקופה ארוכה יותר, כוללת חשיפה לשינוי או מניחה אירוע עתידי שאינו ודאי. כדי להשוות ביושר, קובעים מראש סכום, תקופה, תאריך והשערות זהות ככל האפשר. אחר כך מפרידים בין מחיר, ודאות, גמישות ועלות של שינוי עתידי. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
גם כאשר המאמר מסביר עיקרון כללי, היישום תלוי בפרטי העסקה. סוג הנכס, אופן ההכנסה, התחייבויות קיימות, מקור ההון העצמי ומדיניות הגוף המממן עשויים לשנות את התוצאה. אין להסיק מהדוגמה אישור, ריבית, חיסכון או התאמה אישית. מטרת הדוגמה היא להראות אילו שאלות צריך לשאול ואילו נתונים לא כדאי להשאיר מעורפלים. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
לפני החלטה כדאי להכין דף קצר עם שלושה חלקים: מה ידוע, מה אינו ידוע ומהו הצעד הבא. אפשר להוסיף לידו תאריך בדיקה וגורם שאמור להשלים את המידע. מסמך כזה עוזר גם בשיחה עם בן או בת זוג וגם מול בנק או בעל מקצוע. הוא מונע מצב שבו זוכרים את התוצאה אך שוכחים את ההנחות שהובילו אליה. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
אם הנתונים משתנים, מעדכנים את החישוב ולא מנסים להתאים את המציאות לתוצאה הישנה. שינוי בשכר, התחייבות חדשה, מחיר נכס אחר, דחיית תשלום או שינוי בהון הזמין יכולים להשפיע על כל התמונה. כדאי לשמור גרסה קודמת לצורך השוואה, אבל לסמן בבירור שהיא אינה מייצגת את המצב הנוכחי. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
השלב האחרון הוא לנסח החלטה שניתן להסביר במשפטים פשוטים: מה בוחרים, מדוע, מה הסיכון המרכזי ומה יגרום לנו לבדוק מחדש. אם אי אפשר להסביר זאת, כנראה חסר נתון או שהחלופות עדיין אינן מושוות באותו בסיס. בהירות אינה מחליפה בדיקה מקצועית, אך היא מאפשרת לבקש בדיקה מדויקת יותר. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
- הנחה שיכולה להשתנות
- השפעה על התזרים המשפחתי
- מסמך שעדיין חסר
- פעולת ההמשך והאחראי לה
21. תרחיש נוח ותרחיש פחות נוח
הרחבה נכונה של הנושא מתחילה בהפרדה בין עובדה שכבר ידועה, נתון שעדיין צריך לאמת והנחה שנועדה רק להמחשה. ההפרדה הזו חשובה במיוחד כאשר עוסקים במשכנתא, מפני שמסמך שנראה ברור בעמוד אחד יכול להיות תלוי בתנאי נוסף בעמוד אחר. לכן כדאי לכתוב ליד כל מספר מה מקורו, מתי התקבל ומה יכול לשנות אותו. כך ניתן לחזור לבדיקה גם לאחר כמה שבועות ולראות מה השתנה במקום להתחיל מחדש. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
הקורא יכול להשתמש בפרק הזה כטופס עבודה: להגדיר את מטרת ההחלטה, לרשום את הנתונים הזמינים, לציין מה חסר ולבחור פעולה אחת להמשך. אין צורך לפתור את כל השאלות בבת אחת. לעיתים הפעולה הנכונה היא לבקש מסמך מעודכן, לשוחח עם הבנק, לבדוק סעיף משפטי או להמתין עד שתמונה חשובה תהיה ברורה יותר. עצירה כזו היא חלק מתכנון אחראי ולא סימן שהבדיקה נכשלה. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
בכל תרחיש כדאי לבדוק גם את התוצאה הישירה וגם את ההשפעה על משק הבית. החזר חודשי, למשל, צריך להיבחן לצד הוצאות קבועות, חיסכון, תקופות של שינוי בהכנסה והוצאות חד־פעמיות. כאשר מדובר בנכס קיים או בעסקה עם כמה שלבים, יש להוסיף גם את מועדי התשלומים ואת הסיכון לפער בין מועד קבלת הכסף למועד שבו צריך לשלם אותו. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
השוואה בין חלופות אינה תחרות על מספר אחד. הצעה יכולה להיראות זולה יותר מפני שהיא נפרסת לתקופה ארוכה יותר, כוללת חשיפה לשינוי או מניחה אירוע עתידי שאינו ודאי. כדי להשוות ביושר, קובעים מראש סכום, תקופה, תאריך והשערות זהות ככל האפשר. אחר כך מפרידים בין מחיר, ודאות, גמישות ועלות של שינוי עתידי. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
גם כאשר המאמר מסביר עיקרון כללי, היישום תלוי בפרטי העסקה. סוג הנכס, אופן ההכנסה, התחייבויות קיימות, מקור ההון העצמי ומדיניות הגוף המממן עשויים לשנות את התוצאה. אין להסיק מהדוגמה אישור, ריבית, חיסכון או התאמה אישית. מטרת הדוגמה היא להראות אילו שאלות צריך לשאול ואילו נתונים לא כדאי להשאיר מעורפלים. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
לפני החלטה כדאי להכין דף קצר עם שלושה חלקים: מה ידוע, מה אינו ידוע ומהו הצעד הבא. אפשר להוסיף לידו תאריך בדיקה וגורם שאמור להשלים את המידע. מסמך כזה עוזר גם בשיחה עם בן או בת זוג וגם מול בנק או בעל מקצוע. הוא מונע מצב שבו זוכרים את התוצאה אך שוכחים את ההנחות שהובילו אליה. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
אם הנתונים משתנים, מעדכנים את החישוב ולא מנסים להתאים את המציאות לתוצאה הישנה. שינוי בשכר, התחייבות חדשה, מחיר נכס אחר, דחיית תשלום או שינוי בהון הזמין יכולים להשפיע על כל התמונה. כדאי לשמור גרסה קודמת לצורך השוואה, אבל לסמן בבירור שהיא אינה מייצגת את המצב הנוכחי. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
השלב האחרון הוא לנסח החלטה שניתן להסביר במשפטים פשוטים: מה בוחרים, מדוע, מה הסיכון המרכזי ומה יגרום לנו לבדוק מחדש. אם אי אפשר להסביר זאת, כנראה חסר נתון או שהחלופות עדיין אינן מושוות באותו בסיס. בהירות אינה מחליפה בדיקה מקצועית, אך היא מאפשרת לבקש בדיקה מדויקת יותר. מחזור משכנתא: איך בודקים אם השינוי באמת משתלם?. מחזור משכנתא.
- השפעה על התזרים המשפחתי
- מסמך שעדיין חסר
- פעולת ההמשך והאחראי לה
- תרחיש שמרני שאינו תחזית
המידע והחישובים באתר הם להמחשה בלבד ואינם מהווים ייעוץ פיננסי, התחייבות לקבלת אשראי או הצעה מטעם בנק או חברת ביטוח.